Nouveau : mySilae Contrats. Vos actes juridiques RH, générés depuis mySilae.

Suggestions de recherche
Les mots qui comptent… La complémentaire santé collective
La cotisation apparaît chaque mois sur le bulletin de paie. Pourtant, c’est souvent au moment d’un soin, d’une embauche ou d’un départ que les questions surgissent : qu’est-ce qui sera remboursé ? Qui peut être couvert ? Les garanties continuent-elles après la fin du contrat de travail ? Pour répondre, il faut distinguer les obligations de l’employeur, les garanties de l’assureur et ce qui reste effectivement à payer au salarié.
Ce que l’entreprise doit mettre en place
Complémentaire santé collective obligatoire
Couverture santé collective que les employeurs du secteur privé doivent proposer à leurs salariés depuis 2016, à la suite de l’accord national interprofessionnel du 11 janvier 2013 et de la loi du 14 juin 2013. Financée au moins à 50 % par l’employeur pour la couverture obligatoire, elle doit respecter un panier de soins minimal défini par décret.
À retenir : l’obligation de proposer cette couverture concerne aussi les salariés à temps partiel et en CDD, sous réserve des cas de dispense prévus. Un salarié privé à tort de la couverture peut demander réparation du préjudice subi ; le traitement social favorable des contributions patronales suppose par ailleurs le respect des conditions applicables.
Point de vigilance : les garanties légales sont un plancher, pas un plafond. Les accords de branche ou d’entreprise peuvent prévoir des garanties supérieures, un financement patronal plus élevé ou des options facultatives. Vérifiez les dispositions effectivement applicables aux salariés concernés.
Conseil pratique : conservez la preuve de l’affiliation de chaque salarié dès son entrée dans l’entreprise ou, le cas échéant, les éléments justifiant sa dispense. Ces documents permettent d’expliquer la situation du salarié et le traitement des cotisations lors d’un contrôle.
Panier de soins minimal
Niveau de garanties plancher que toute complémentaire santé collective obligatoire doit respecter, défini par les textes. Il comprend notamment la prise en charge du ticket modérateur pour les soins concernés, du forfait journalier hospitalier sans limitation de durée et des garanties minimales en optique et en dentaire.
À retenir : le panier de soins minimal est un seuil légal, non un niveau de couverture satisfaisant. La plupart des contrats de marché proposent des garanties significativement supérieures, notamment en optique, dentaire et médecines douces.
Point de vigilance : le panier de soins minimal et les exigences du contrat responsable doivent être vérifiés séparément. Les paniers 100 % Santé et les plafonds applicables à certaines garanties peuvent imposer des adaptations au contrat.
Conseil pratique : lors de chaque renouvellement de contrat, demandez à votre assureur un tableau comparatif garanties / panier de soins minimal / contrat responsable pour vérifier d’un seul coup d’œil la conformité du régime.
100 % Santé
Dispositif déployé progressivement entre 2019 et 2021, qui permet aux bénéficiaires d’une complémentaire santé responsable d’accéder, sous les conditions prévues, à certains équipements optiques, aides auditives et prothèses dentaires sans reste à charge après les remboursements de l’Assurance Maladie et de la complémentaire. Il repose sur des paniers de soins définis, distincts des offres à tarifs libres.
À retenir : la réforme 100 % Santé a modifié en profondeur les tableaux de garanties des contrats responsables. Un contrat ancien non adapté doit être vérifié : des garanties qui ne respectent plus le cahier des charges peuvent remettre en cause les avantages sociaux et fiscaux du régime.
Point de vigilance : les paniers 100 % Santé coexistent avec des paniers « à tarifs maîtrisés » et des paniers « libres ». Le contrat doit distinguer clairement le niveau de remboursement applicable à chacun pour éviter des restes à charge inattendus pour le salarié.
Conseil pratique : informez vos salariés de l’existence des paniers sans reste à charge lors de la remise de leur notice d’information. Invitez-les à comparer les devis et les garanties avant de choisir un équipement ou un soin.
Régime frais de santé
Dénomination technique désignant le volet « remboursement de soins » d’un contrat de protection sociale complémentaire, par opposition aux garanties de prévoyance (incapacité, invalidité, décès). Sur le bulletin de paie, les cotisations afférentes au régime frais de santé sont identifiées séparément de celles relevant de la prévoyance.
À retenir : le régime frais de santé et la prévoyance collective peuvent être regroupés dans un contrat unique (contrat « santé-prévoyance ») ou faire l’objet de contrats distincts auprès d’assureurs différents. Cette distinction a des conséquences directes sur le paramétrage des rubriques de paie et des blocs DSN.
Point de vigilance : un contrat unique « santé-prévoyance » nécessite une ventilation précise des cotisations entre les deux risques dans la DSN. Une agrégation sans distinction fausse les données transmises aux organismes et peut générer des anomalies de droits.
Conseil pratique : réclamez à votre assureur une ventilation contractuelle des taux par risque (santé / prévoyance) dès la souscription, et répercutez cette ventilation dans le paramétrage de votre logiciel de paie.
Contrat responsable
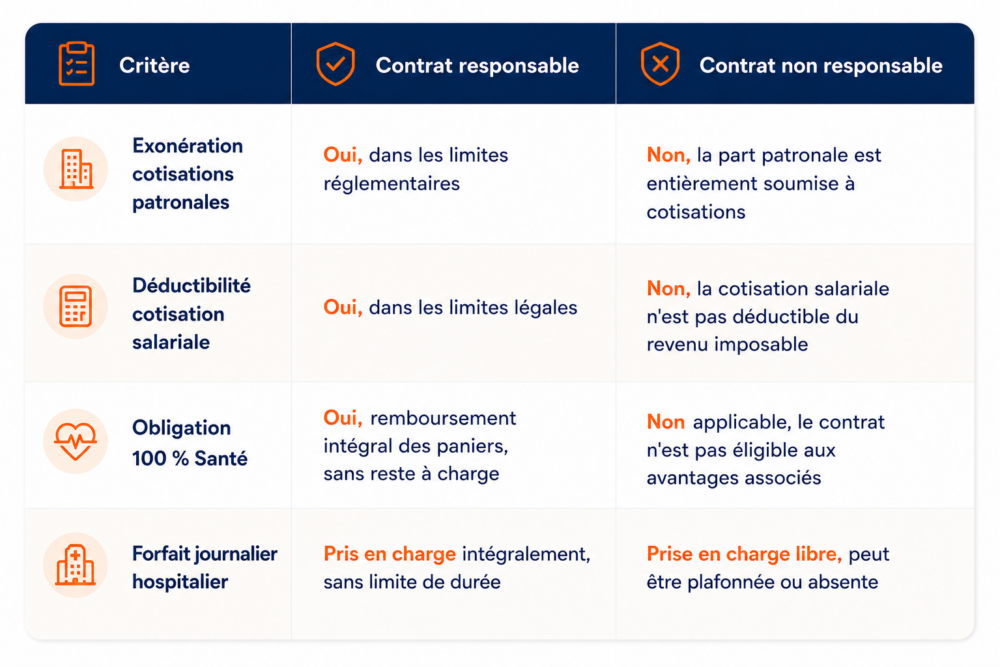
Contrat de complémentaire santé qui respecte un cahier des charges réglementaire : certains soins doivent être pris en charge, tandis que d’autres dépenses ne peuvent pas l’être. Des plafonds s’appliquent également à certaines garanties, notamment en optique. Le respect de ce cadre participe aux conditions du traitement social et fiscal prévu pour les régimes collectifs.
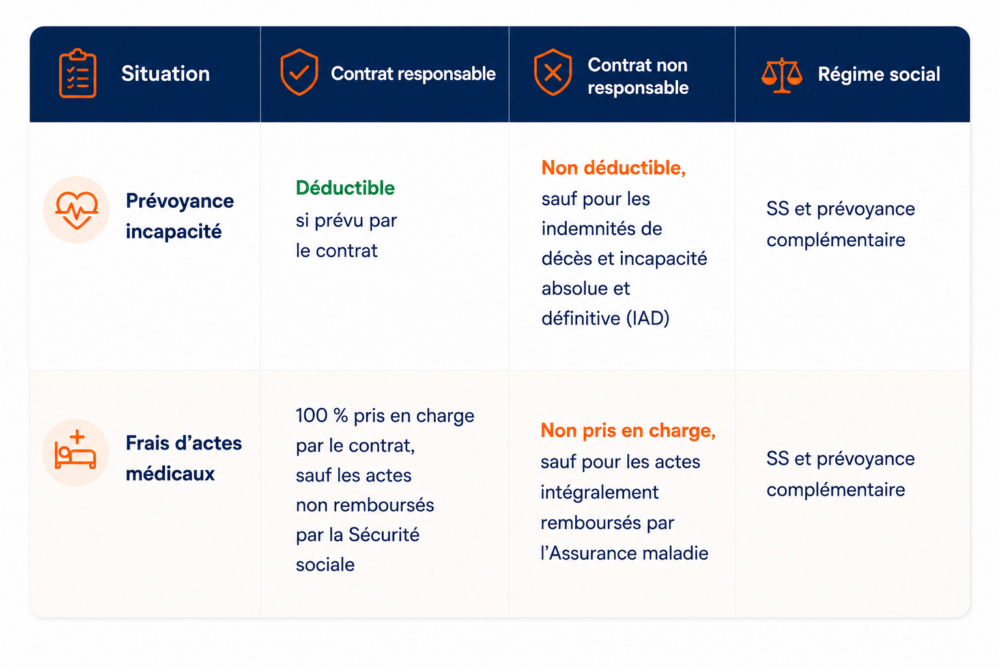
À retenir : le contrat responsable concerne les garanties de frais de santé. Il ne qualifie pas, à lui seul, les garanties de prévoyance couvrant l’incapacité, l’invalidité ou le décès.
Point de vigilance : le caractère responsable du contrat n’est pas la seule condition du traitement favorable des cotisations : le caractère collectif et obligatoire du régime et les limites prévues par les textes doivent aussi être vérifiés.
Conseil pratique : lors d’un changement de contrat ou de garanties, demandez à l’assureur les éléments établissant la conformité du contrat et conservez-les avec l’acte qui institue le régime.
Ce que finance la cotisation, ce que rembourse le contrat
Contribution patronale santé
Part de la cotisation de complémentaire santé prise en charge par l’employeur, au moins égale à 50 % du financement de la couverture collective obligatoire. Sous conditions et dans les limites réglementaires, elle peut être exclue de l’assiette de certaines cotisations sociales. Elle est soumise à la CSG et à la CRDS selon leurs règles propres et entre dans le net imposable du salarié.
À retenir : la contribution patronale santé ne donne pas lieu à un versement au salarié. Elle entre néanmoins dans le calcul de son net imposable et peut donc influer sur le prélèvement à la source.
Point de vigilance : la réintégration fiscale de la part patronale est une source possible d’erreur de paramétrage. Son omission fausse le net imposable déclaré et peut nécessiter une régularisation fiscale ultérieure.
Conseil pratique : lors de chaque changement de contrat ou de taux, vérifiez que la mise à jour est répercutée sur la rubrique de cotisation et sur le calcul du net imposable dans votre logiciel de paie.
Cotisation salariale santé
Quote-part de la cotisation de complémentaire santé prélevée sur la rémunération du salarié, correspondant à la fraction qui n’est pas financée par l’employeur. Elle réduit le net à payer et peut être déduite du revenu imposable si les conditions applicables au régime sont réunies, dans les limites prévues.
À retenir : la part salariale et la part patronale n’ont pas le même traitement fiscal. Pour un régime remplissant les conditions requises, la part salariale est déductible dans les limites applicables ; vérifiez le traitement des options ou garanties facultatives.
Point de vigilance : le caractère responsable du contrat ne suffit pas, à lui seul, à déterminer la déductibilité fiscale de toutes les sommes prélevées. Le caractère collectif et obligatoire du régime et la nature des garanties financées doivent également être examinés.
Conseil pratique : documentez précisément pour chaque contrat en portefeuille son statut (responsable / non responsable) et les règles fiscales applicables. Cette documentation est indispensable lors des contrôles et des changements de gestionnaire de paie.
Ticket modérateur
Part des frais de santé restant après le remboursement calculé par l’Assurance Maladie, avant l’éventuelle intervention de la complémentaire. Le contrat collectif doit prendre en charge le ticket modérateur pour les soins visés par les garanties minimales, sous réserve des exceptions prévues par les textes.
À retenir : le ticket modérateur varie selon la nature des actes (consultations, actes de spécialistes, hospitalisations, médicaments…) et le parcours de soins suivi. Hors parcours coordonné, le ticket modérateur majoré n’est pas pris en charge par le contrat responsable.
Point de vigilance : informer les salariés du parcours de soins coordonné (médecin traitant déclaré) est dans l’intérêt direct de leur couverture. Un salarié hors parcours peut se voir opposer un reste à charge significatif que la mutuelle ne couvrira pas.
Conseil pratique : intégrez une fiche pédagogique sur le parcours de soins dans le kit d’intégration remis à chaque nouveau salarié, aux côtés de la notice d’information de la mutuelle.
Reste à charge
Somme finalement payée par l’assuré après les remboursements de l’Assurance Maladie et de sa complémentaire. Elle peut provenir, selon le soin, d’un dépassement d’honoraires, d’une dépense non couverte, d’une participation forfaitaire ou d’une franchise médicale.
À retenir : le montant du reste à charge dépend autant du soin et du professionnel choisi que des garanties souscrites. Pour les paniers 100 % Santé, il est nul lorsque les conditions du dispositif sont réunies.
Point de vigilance : une prise en charge du ticket modérateur ne couvre pas nécessairement les dépassements d’honoraires, les participations forfaitaires ou les franchises. Ne déduisez pas le reste à charge du seul pourcentage affiché dans le tableau de garanties.
Conseil pratique : à partir d’un devis, distinguez le prix demandé, la base de remboursement, la part de l’Assurance Maladie et celle de la complémentaire avant d’annoncer au salarié ce qu’il restera à payer.
Forfait journalier hospitalier
Participation forfaitaire liée aux frais d’hébergement et d’entretien, due pour chaque journée d’hospitalisation dans les cas prévus. Elle n’est pas remboursée par l’Assurance Maladie. La couverture collective obligatoire et le contrat responsable prévoient sa prise en charge sans limitation de durée, selon leurs règles respectives.
À retenir : le montant du forfait journalier hospitalier est fixé par arrêté ministériel et fait l’objet de revalorisations périodiques. Vérifiez que votre contrat le prend bien en charge en totalité et sans plafond de jours, condition sine qua non du statut de contrat responsable.
Point de vigilance : un ancien contrat qui plafonne le nombre de journées prises en charge doit être confronté aux garanties minimales et aux exigences du contrat responsable. Une limitation contraire à ces règles peut remettre en cause la conformité du contrat.
Conseil pratique : lors de chaque audit de contrat, vérifiez séparément le forfait journalier, les frais de séjour, les honoraires et la chambre individuelle : leur prise en charge ne répond pas aux mêmes règles.
Qui est couvert, et jusqu’à quand ?
Ayants droit
Personnes qui peuvent être rattachées au salarié et bénéficier des garanties de la complémentaire santé collective selon les conditions du régime : conjoint, partenaire de PACS, concubin ou enfants à charge, lorsque ces catégories sont prévues par l’acte qui institue le régime et par le contrat.
À retenir : la couverture des ayants droit n’est pas systématiquement obligatoire. L’acte fondateur et le contrat précisent si elle est facultative ou obligatoire, pour quels bénéficiaires et selon quelles modalités de financement.
Point de vigilance : le financement patronal de la couverture des ayants droit ne se traite pas automatiquement comme celui du salarié. Son régime social et fiscal dépend notamment du caractère obligatoire ou facultatif de cette couverture et des conditions applicables.
Conseil pratique : mettez en place un processus de mise à jour des bénéficiaires à chaque événement de vie déclaré par le salarié (mariage, naissance, divorce, décès d’un ayant droit) pour éviter les cotisations fictives ou les droits non ouverts.
Dispense d’adhésion
Possibilité pour un salarié de ne pas adhérer à la couverture collective lorsqu’un cas de dispense prévu par les textes ou par l’acte instituant le régime s’applique à sa situation. Elle peut notamment concerner certains contrats courts ou l’existence d’une autre couverture santé.
À retenir : l’employeur doit proposer la couverture. Lorsqu’un cas de dispense est applicable, la demande émane du salarié et doit être documentée selon les règles correspondantes.
Point de vigilance : tous les motifs de dispense n’appellent pas les mêmes justificatifs ni le même suivi dans le temps. Une autre couverture peut cesser, ou la situation contractuelle du salarié évoluer.
Conseil pratique : consignez le motif, la date de la demande, les justificatifs requis et la date à laquelle la dispense doit être réexaminée.
Portabilité de la complémentaire santé
Maintien temporaire des garanties après la fin du contrat de travail lorsque la rupture, hors faute lourde, ouvre droit à l’assurance chômage et que les droits à la couverture étaient ouverts chez le dernier employeur. La durée du maintien dépend notamment de la durée du ou des derniers contrats et de l’indemnisation chômage, dans la limite de douze mois, sans cotisation supplémentaire de l’ancien salarié.
À retenir : l’employeur doit mentionner la portabilité dans le certificat de travail et informer l’organisme assureur de la cessation du contrat.
Point de vigilance : la fin du contrat ne suffit pas, à elle seule, à établir le droit à la portabilité. Vérifiez les conditions d’ouverture et suivez les démarches séparément si santé et prévoyance relèvent d’organismes différents.
Conseil pratique : ajoutez à la procédure de départ un contrôle des conditions d’ouverture, de la mention sur le certificat de travail et de l’information transmise aux organismes concernés.
Notice d’information
Document obligatoire remis par l’assureur à l’employeur, que ce dernier est tenu de communiquer à chaque salarié. Elle détaille les garanties, les modalités de remboursement, les exclusions, les délais de carence et les procédures de déclaration de sinistre.
À retenir : la remise de la notice d’information est une obligation légale à la charge de l’employeur, pas de l’assureur. En cas de litige sur le niveau de remboursement, un salarié non informé peut engager la responsabilité de l’entreprise.
Point de vigilance : la notice doit être remise lors de l’embauche et à chaque modification du contrat. Une notice obsolète distribuée sans actualisation génère le même risque qu’une notice non remise.
Conseil pratique : archivez les accusés de réception signés par les salariés et mettez en place une procédure de distribution systématique à l’embauche, intégrée au parcours d’intégration RH.
Délai de carence contractuel
Période éventuellement prévue au contrat après l’adhésion, pendant laquelle certaines prestations ne sont pas encore accessibles ou ne le sont que dans des conditions particulières. Son existence et son périmètre doivent être lus dans les documents contractuels ; il ne faut pas le confondre avec le délai de carence des indemnités journalières en cas d’arrêt maladie.
À retenir : on ne peut pas présumer qu’un délai de carence s’applique à tous les soins, ni qu’il existe dans tous les contrats collectifs.
Point de vigilance : une restriction prévue au contrat doit être examinée au regard des garanties minimales obligatoires et des engagements applicables à l’entreprise.
Conseil pratique : si le contrat prévoit une période d’attente, indiquez clairement aux salariés les garanties concernées, sa durée et la date à laquelle les droits deviennent effectifs.
Tiers payant
Mécanisme permettant au patient de ne pas avancer tout ou partie des frais pris en charge. Selon le soin, le professionnel de santé et les accords applicables, il peut porter sur la part de l’Assurance Maladie, celle de la complémentaire ou les deux.
À retenir : tiers payant et remboursement intégral sont deux notions différentes. Même lorsqu’un équipement relève du panier 100 % Santé, l’absence de reste à charge ne garantit pas, à elle seule, l’absence d’avance de frais.
Point de vigilance : une carte de tiers payant facilite l’accès au dispositif, mais son utilisation dépend du professionnel de santé et des modalités prévues par le contrat. Vérifiez où et comment les salariés peuvent l’utiliser.
Conseil pratique : intégrez la remise de la carte de tiers payant dans la checklist d’onboarding RH, au même titre que la remise de la notice. C’est l’un des premiers bénéfices concrets que le salarié perçoit de sa couverture santé collective.
Une couverture qui se suit tout au long du parcours salarié
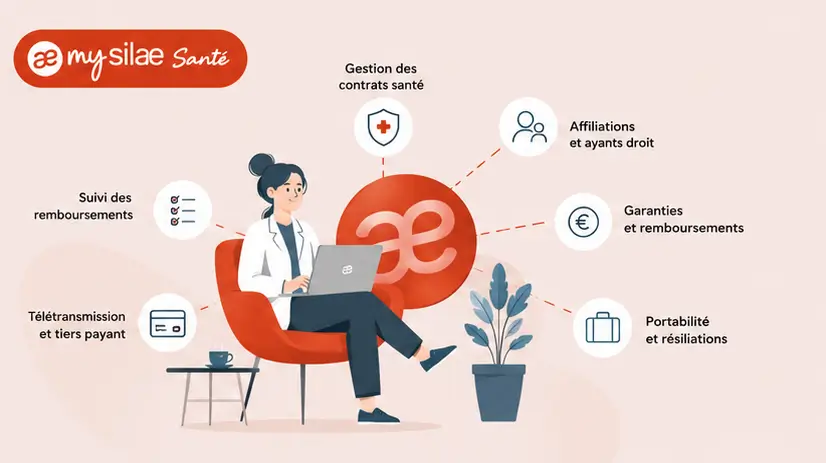
Réintégration fiscale, gestion des ayants droit, conformité du contrat responsable, dispenses à suivre… Chaque détail compte pour rester conforme et protéger vos salariés. mySilae Santé centralise la gestion de votre complémentaire santé collective, facilite le suivi des évolutions réglementaires et sécurise le traitement sur le bulletin, pour une paie juste, mois après mois.