Nouveau : mySilae Contrats. Vos actes juridiques RH, générés depuis mySilae.

Suggestions de recherche
Les mots qui comptent… Le bulletin de paie
Entre le salaire inscrit au contrat et la somme versée sur le compte bancaire, le bulletin de paie fait apparaître plusieurs montants qui ne racontent pas la même chose. Ce glossaire éclaire les termes essentiels du bulletin, les points qui demandent une attention particulière et les bons réflexes pour les vérifier.
Du salaire prévu au salaire brut : ce qui compose la rémunération
Salaire de base
Montant fixe convenu entre l’employeur et le salarié lors de la conclusion du contrat ou par voie d’avenant. Il correspond à la contrepartie d’une durée de travail définie et constitue le socle stable de la rémunération mensuelle, identique d’un mois à l’autre en l’absence de suspension de contrat.
À retenir : pour vérifier le respect du SMIC ou du minimum conventionnel applicable, il faut examiner la rémunération prise en compte selon les règles propres à chaque minimum et la durée de travail du salarié. Le salaire de base n’est pas toujours le seul élément retenu.
Point de vigilance : un salaire de base non revalorisé après une promotion ou un changement de coefficient expose l’entreprise à un rappel de salaire, potentiellement sur plusieurs années.
Conseil pratique : mentionnez le volume d’heures mensuel directement sur la ligne de salaire de base pour matérialiser le respect de la durée contractuelle et faciliter les contrôles URSSAF.
SMIC et minima conventionnels
Le salaire minimum interprofessionnel de croissance (SMIC) est le seuil légal de rémunération horaire en dessous duquel aucun salarié ne peut en principe être rémunéré, quel que soit le secteur ou le statut. Fixé par décret, il est revalorisé selon les mécanismes prévus par le Code du travail. Les minima conventionnels désignent les planchers définis par les conventions collectives de branche pour chaque coefficient ou niveau de classification. Ils doivent également être respectés lorsqu’ils s’appliquent au salarié, selon leurs règles propres de calcul.
À retenir : l’employeur doit respecter le SMIC et le minimum conventionnel applicable, en tenant compte de la durée du travail et des éléments de rémunération retenus pour chacun. Une rémunération insuffisante expose l’entreprise à un rappel de salaire.
Point de vigilance : les minima conventionnels sont révisés par accord de branche, parfois plusieurs fois par an. Un défaut de veille peut générer des sous-rémunérations involontaires, difficiles à détecter sans contrôle systématique de la grille de salaires.
Conseil pratique : paramétrez une alerte dans votre outil de veille sociale à chaque publication d’un avenant de branche. Dans mySilae, les mises à jour des paramètres conventionnels, dont les minima pris en charge, sont intégrées régulièrement ; vérifiez leur application à la classification et à la situation du salarié.
Salaire brut
Intégralité des sommes dues au salarié par l’entreprise au titre de l’exécution de sa prestation de travail, avant toute déduction sociale ou fiscale. Il englobe la rémunération de base contractuelle, les heures supplémentaires ou complémentaires, les primes d’ancienneté ou d’objectifs, ainsi que les indemnités ayant le caractère de rémunération. Les indemnités de rupture suivent des règles propres et ne sont pas toutes assimilables à du salaire brut.
À retenir : le salaire brut constitue une base de référence pour de nombreux calculs sociaux, sous réserve des règles d’assiette propres à chaque contribution. C’est aussi l’indicateur de référence de la négociation salariale.
Point de vigilance : certaines primes ou indemnités obéissent à des règles d’assujettissement ou d’exonération partielles. Analysez la nature de chaque élément avant de l’affecter à une rubrique pour éviter toute anomalie sur la déclaration.
Conseil pratique : faites figurer chaque élément variable sur une ligne distincte du bulletin pour préserver la clarté de lecture et faciliter les contrôles de clôture.
Temps partiel
Contrat de travail dont la durée hebdomadaire, mensuelle ou annuelle est inférieure à la durée légale ou conventionnelle applicable dans l’entreprise. Il doit être formalisé par écrit et mentionner la durée prévue, la répartition des horaires et les conditions de modification. Sur le bulletin, il impacte directement le salaire de base, le plafond de la Sécurité sociale et les assiettes de cotisation concernées, selon les règles propres à chaque calcul.
À retenir : la durée minimale légale est en principe de 24 heures par semaine, sous réserve des cas de dérogation prévus par la loi, la convention collective ou la demande expresse du salarié dans les conditions applicables.
Point de vigilance : le PSS peut être réduit en cas de temps partiel selon les modalités prévues par la réglementation ; il ne se prorate pas simplement au temps effectivement travaillé. Un PSS mal paramétré fausse le calcul des cotisations plafonnées et des tranches de retraite complémentaire.
Conseil pratique : mentionnez systématiquement le coefficient de temps partiel (ex : 80 %) sur la ligne de salaire de base pour permettre un contrôle immédiat de la cohérence entre la durée contractuelle et le montant versé.
Du brut aux cotisations : comment se calculent les prélèvements sociaux ?
Assiette de cotisation
Base financière sur laquelle s’appliquent les taux des cotisations et contributions sociales. Sa composition dépend de la nature du prélèvement et des règles des organismes collecteurs. Elle nécessite d’isoler les éléments de rémunération entrant dans le champ des contributions de ceux qui en sont légalement exclus, comme les remboursements de frais professionnels. La base du prélèvement à la source de l’impôt relève de règles fiscales distinctes.
À retenir : l’assiette s’écarte fréquemment du salaire brut global en raison des tranches de calcul liées aux plafonds de la Sécurité sociale, qui segmentent les taux selon les niveaux de rémunération.
Point de vigilance : une mauvaise interprétation des textes peut amener à intégrer des éléments exonérés ou à exclure des primes soumises à cotisations. Ces anomalies répétées faussent les DSN transmises chaque mois.
Conseil pratique : réalisez un audit trimestriel des paramétrages de votre logiciel pour vérifier l’adéquation des formules de calcul avec les dernières évolutions du code de la Sécurité sociale.
Abattement
Réduction forfaitaire ou proportionnelle appliquée pour minorer une base de calcul brute avant l’application d’un taux réglementaire ou fiscal. Dans la paie, il intervient notamment lors de la détermination de l’assiette de la CSG et de la CRDS, ou dans le cadre de la déduction forfaitaire spécifique (DFS) propre à certains secteurs.
À retenir : l’abattement modifie la base de calcul sans altérer le taux légal de la cotisation. La somme soumise aux prélèvements est ainsi inférieure au salaire brut affiché en haut du bulletin.
Point de vigilance : les réformes législatives encadrent strictement l’usage de ces réductions, la DFS a été supprimée progressivement dans plusieurs branches. Un suivi rigoureux prévient une minoration indue des assiettes, qui exposerait l’entreprise à un redressement.
Conseil pratique : recueillez l’accord écrit et explicite du salarié lorsque la réglementation ou les accords applicables le prévoient avant toute modification de la base de calcul.
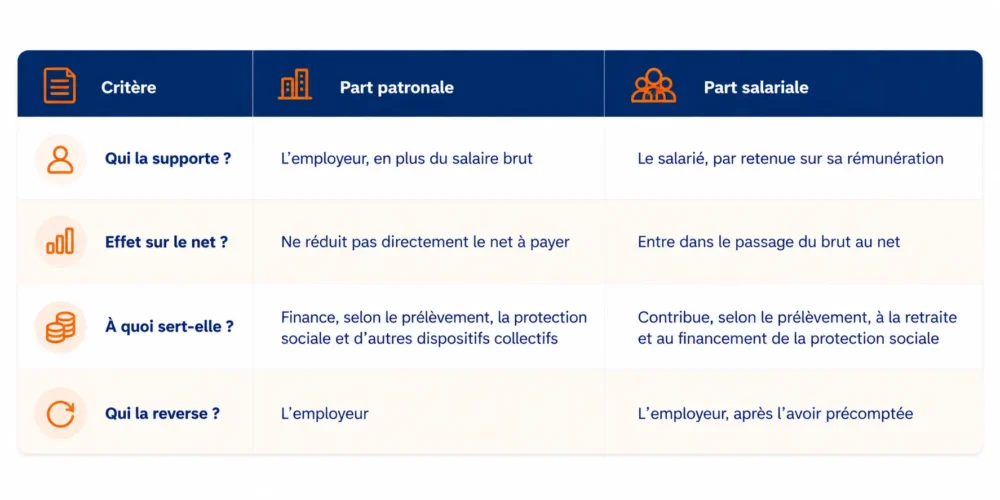
Cotisations patronales
Contributions financières qui incombent exclusivement à l’employeur et s’ajoutent au salaire brut versé au salarié. Calculées par application de taux réglementaires sur les bases définies, elles financent les régimes collectifs de protection sociale et diverses contributions liées à la masse salariale, selon leur nature.
À retenir : les cotisations patronales ne réduisent pas le montant perçu par le salarié, mais déterminent le coût global d’un poste pour l’entreprise. C’est un indicateur de performance économique essentiel.
Point de vigilance : les allègements généraux de charges assis sur les bas salaires reposent sur des calculs annualisés ou régularisés. Une modification du temps de travail ou le versement d’une prime exceptionnelle impacte la réduction et nécessite une régularisation rigoureuse.
Conseil pratique : exploitez les données des bilans sociaux annuels pour illustrer à la direction le montant réel de l’effort consenti par l’entreprise au-delà du salaire direct.
Cotisations salariales
Charges sociales obligatoires prélevées sur la rémunération brute du salarié pour le compte des organismes compétents. Elles matérialisent sa participation au financement de la protection sociale et, selon la cotisation concernée, peuvent ouvrir des droits, notamment en matière de retraite. D’autres contributions financent la protection sociale sans ouvrir, à elles seules, un droit individuel direct.
À retenir : l’employeur opère la retenue lors de chaque cycle de paie et assume la responsabilité légale du précompte et du reversement aux entités de recouvrement.
Point de vigilance : les taux légaux font l’objet d’ajustements en cours d’année civile. Un défaut d’actualisation des paramètres entraîne une distorsion entre le net affiché et les obligations déclaratives.
Conseil pratique : anticipez la communication interne avant l’application de nouvelles grilles de taux pour expliquer de façon transparente toute modification du net à rémunération brute équivalente.
CSG et CRDS
La contribution sociale généralisée (CSG) et la contribution au remboursement de la dette sociale (CRDS) sont des prélèvements obligatoires. Contrairement aux cotisations classiques, elles ne confèrent pas de droits directs à des prestations, mais participent au financement global de la protection sociale et au remboursement de la dette sociale. Leur assiette large englobe les revenus d’activité et de remplacement.
À retenir : la base de calcul s’établit sur une fraction du revenu concerné, selon les règles légales applicables, et peut inclure certaines contributions patronales de prévoyance ou de complémentaire santé obligatoire dans les cas prévus.
Point de vigilance : une partie de la CSG est déductible du revenu imposable, l’autre ne l’est pas. Cette répartition influe sur le net fiscal et demande une vigilance particulière lors des contrôles.
Conseil pratique : vérifiez que votre outil applique correctement les règles d’assiette et d’abattement forfaitaire pour frais professionnels sur cette base spécifique, dans le respect des limites légales.
Plafond de la Sécurité sociale (PSS)
Valeur financière réglementaire fixée annuellement par décret. Il sert de curseur de référence pour déterminer l’assiette de certaines cotisations et plafonner les prestations servies par la Sécurité sociale selon les règles applicables à chaque dispositif. Il permet également de segmenter les rémunérations en tranches pour moduler les taux selon les niveaux de salaire.
À retenir : le PSS doit faire l’objet d’une proratisation en cas d’absence non rémunérée, de temps partiel ou d’arrivée / départ en cours de mois, lorsque les règles de calcul applicables l’exigent.
Point de vigilance : un PSS appliqué sans proratisation lorsque celle-ci est requise, notamment à temps partiel ou lors d’une entrée en cours de mois, génère des anomalies de cotisations plafonnées et des erreurs sur les points de retraite complémentaire.
Conseil pratique : paramétrez avec rigueur les règles de régularisation progressive dans votre logiciel pour lisser les franchissements de tranches liés au versement de primes exceptionnelles en cours d’année.
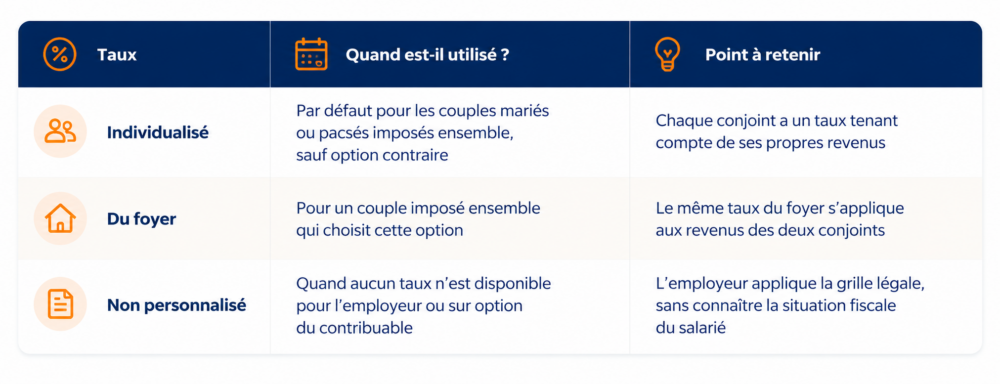
Prélèvement à la source (PAS)
Mécanisme par lequel l’impôt sur le revenu est retenu directement lors du versement de la rémunération mensuelle. L’entreprise endosse le rôle de collecteur d’impôt pour le compte de la Direction générale des Finances publiques, en appliquant le taux transmis automatiquement par l’administration via les flux DSN. Ce taux peut être personnalisé, individualisé pour les membres d’un couple imposé ensemble, ou non personnalisé lorsqu’aucun taux n’est disponible ou sur option du contribuable.
À retenir : l’employeur est un tiers collecteur : il applique le taux transmis par l’administration sans en connaître la situation fiscale sous-jacente. Il ne peut ni le modifier de sa propre initiative, ni se substituer à l’administration fiscale.
Point de vigilance : un taux non-personnalisé trop bas expose le salarié à une régularisation en fin d’année. À l’inverse, un taux trop élevé génère un trop-prélevé remboursé par l’administration, mais crée une tension de trésorerie mensuelle.
Conseil pratique : lors de chaque embauche, vérifiez si un taux a été transmis ou peut être obtenu selon les procédures prévues. Si aucun taux n’est disponible, appliquez le taux non personnalisé et orientez le salarié vers impots.gouv.fr pour toute question sur sa situation fiscale.
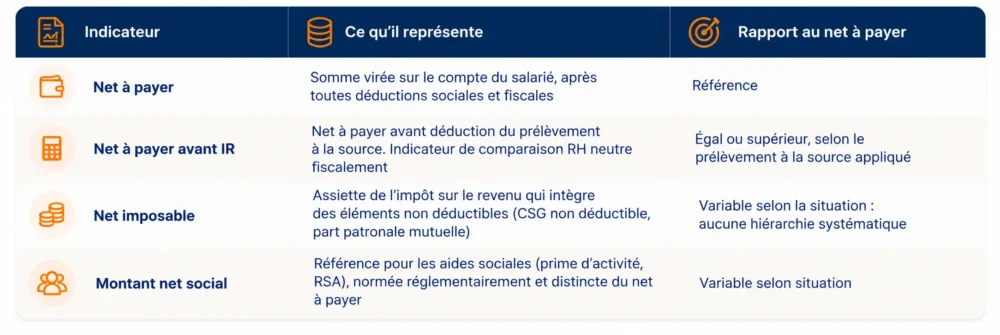
Net à payer, net imposable, net social : pourquoi ces montants diffèrent-ils ?
Net à payer
Valeur pécuniaire finale versée sur le compte bancaire du salarié à l’échéance du mois. Elle représente la rémunération après liquidation de l’ensemble des obligations sociales, des prélèvements fiscaux et des éventuelles régularisations d’éléments variables. Elle peut intégrer des opérations non soumises à cotisations, comme le remboursement partiel de titres de transport ou de frais professionnels, ou la retenue d’un acompte antérieur.
À retenir : le montant inscrit sur la ligne doit correspondre exactement aux fonds virés. Une distorsion entre le bulletin et l’ordre de virement génère des erreurs de rapprochement de trésorerie complexes à résoudre.
Point de vigilance : lors des fins de contrat, le calcul du net à payer est particulièrement sensible (cumul des indemnités, régularisations, retenues). Une erreur ici peut entraîner un litige prud’homal.
Conseil pratique : mettez en place une double validation humaine sur les bulletins de sortie avant l’émission du virement bancaire définitif.
Net à payer avant impôt sur le revenu
Montant intermédiaire correspondant à la rémunération due après déduction des cotisations sociales, mais avant l’impact du prélèvement fiscal. Il permet d’isoler la dimension sociale de la dimension fiscale de la rémunération et sert de pivot de transition dans l’architecture contemporaine du bulletin.
À retenir : cette ligne offre une lisibilité sur ce que le salarié percevrait en l’absence de prélèvement à la source. C’est aussi un indicateur stable pour mesurer l’évolution de la rémunération brute-nette en faisant abstraction des situations fiscales individuelles.
Point de vigilance : certains salariés confondent cette ligne avec le montant effectivement versé sur leur compte. Anticipez cette question lors de la remise des bulletins, notamment pour les nouvelles embauches.
Conseil pratique : utilisez cet indicateur pour vos analyses RH comparatives entre collaborateurs, car il neutralise l’effet de la situation fiscale personnelle de chacun.
Net imposable
Part de la rémunération soumise au barème de l’impôt sur le revenu. Elle constitue la référence utilisée par l’administration pour appliquer la retenue mensuelle au titre du prélèvement à la source. Le calcul intègre le salaire net de base réajusté selon des règles fiscales strictes.
À retenir : le net imposable peut être supérieur ou inférieur au net à payer, selon notamment la CSG et la CRDS non déductibles, la part patronale de la complémentaire santé, le prélèvement à la source, les remboursements de frais ou les retenues effectuées sur le bulletin.
Point de vigilance : une erreur dans l’intégration des éléments non déductibles peut fausser le prélèvement à la source et nécessiter une régularisation ultérieure.
Conseil pratique : encouragez vos salariés à rapprocher le cumul annuel du net imposable figurant sur le bulletin de décembre avec les données préremplies de leur déclaration fiscale.
Montant net social
Indicateur obligatoire sur le bulletin depuis juillet 2023, servant de référence pour les bénéficiaires de certaines prestations sociales (prime d’activité, RSA…). Il correspond aux revenus d’activité et de remplacement à retenir selon les règles du montant net social, diminués des prélèvements sociaux prévus pour son calcul. Il est distinct du net imposable et du net à payer.
À retenir : le montant net social est distinct du net à payer. Il suit des règles de calcul strictement normées et doit être transmis avec précision dans la DSN. Toute approximation peut affecter les droits aux aides sociales du salarié.
Point de vigilance : certaines indemnités et contributions patronales de protection sociale complémentaire obéissent à des règles spécifiques dans le calcul du montant net social. Une anomalie de paramétrage peut modifier l’accès du salarié à ses droits ou générer des indus de prestations.
Conseil pratique : vérifiez la concordance de cette valeur avec les données transmises lors de vos déclarations DSN mensuelles. Dans mySilae, le net social est automatiquement calculé et intégré au flux déclaratif.
Saisie sur salaire
Procédure d’exécution légale permettant à un tiers créancier d’obtenir le recouvrement forcé d’une dette en opérant une retenue directe sur la rémunération. Depuis le 1er juillet 2025, la saisie des rémunérations est mise en œuvre par les commissaires de justice sous le contrôle du juge de l’exécution. Une notification administrative peut relever d’une procédure distincte, soumise à ses propres règles.
À retenir : l’entreprise est tenue de donner suite à l’injonction légale sous peine de voir sa propre responsabilité financière engagée. Elle doit exécuter la mesure dans les formes et les délais requis.
Point de vigilance : la retenue ne peut, en principe, s’exercer sur l’intégralité du salaire. Un barème légal fixe la quotité saisissable selon les revenus et les charges de famille du salarié, tout en préservant une somme minimale, sous réserve des règles particulières applicables à certaines créances.
Conseil pratique : utilisez les simulateurs officiels de l’administration pour calculer la quotité saisissable exacte et écarter tout risque de contestation ou d’erreur de retenue.
Du bulletin à la fin du contrat : les règles à connaître
Bulletin de paie simplifié
Mise en forme réglementaire du bulletin de paie, issue du décret du 25 février 2016, généralisée à toutes les entreprises en 2018. Le modèle réduit le nombre de lignes en regroupant les cotisations par grandes thématiques (santé, retraite, chômage, accidents du travail, famille…) pour en faciliter la lecture par le salarié.
À retenir : le regroupement des lignes simplifie la lisibilité pour le salarié, mais ne modifie pas les calculs sous-jacents. Le gestionnaire doit conserver un accès au détail analytique pour ses contrôles comptables internes.
Point de vigilance : la présentation clarifiée du bulletin ne modifie pas les règles de calcul. Le regroupement des lignes ne dispense pas l’employeur de vérifier leur détail et la présence des mentions obligatoires.
Conseil pratique : concevez une fiche pédagogique à destination des nouveaux collaborateurs lors de leur intégration pour commenter la structure du bulletin et anticiper les questions récurrentes sur les regroupements de lignes.
Indemnité de fin de contrat
Compensation financière due au salarié, dans les cas prévus, à l’issue d’un contrat à durée déterminée, communément appelée prime de précarité. Elle vise à contrebalancer l’absence de garantie de stabilité inhérente au CDD. Son montant est en principe fixé à 10 % de la rémunération brute totale perçue durant l’exécution du contrat ; un taux de 6 % peut s’appliquer sous certaines conditions prévues par un accord collectif. L’indemnité de fin de mission d’intérim obéit à ses propres règles. Le versement apparaît sur le dernier bulletin lorsqu’elle est due.
À retenir : le taux de 10 % est le taux de principe pour l’indemnité de fin de CDD, mais un accord collectif peut prévoir 6 % sous les conditions fixées par la loi. Vérifiez toujours la convention applicable avant de calculer l’indemnité.
Point de vigilance : le code du travail prévoit des cas dans lesquels l’indemnité n’est pas due, notamment pour certains contrats saisonniers ou d’usage, les contrats d’apprentissage et de professionnalisation, ou après le refus d’une proposition de CDI répondant aux conditions légales. Des dispositions conventionnelles peuvent aussi prévoir le versement d’une indemnité dans certains cas. Une erreur de qualification peut exposer l’entreprise à un contentieux.
Conseil pratique : provisionnez mensuellement les charges dans vos projections budgétaires pour lisser l’impact financier des départs sur la trésorerie.
Du calcul du bulletin à l’explication de chaque montant
Assiettes, abattements, plafonds, prélèvement à la source… Chaque montant du bulletin dépend de règles et de données qu’il faut pouvoir vérifier. mySilae Paie accompagne la production des bulletins et des DSN. Les contrôles gardent toute leur place pour repérer un écart et expliquer au salarié les sommes affichées.