

Suggestions de recherche
Solde de tout compte : ce que le dernier virement ne dit pas
Le départ est annoncé, la passation organisée, les accès bientôt coupés… Dans l’entreprise, chacun prépare déjà la suite. Pour les équipes RH et paie, une dernière étape reste pourtant ouverte. Le solde de tout compte doit traduire ce que l’entreprise doit encore au salarié, à partir d’informations parfois dispersées. Sa préparation met ainsi à l’épreuve la qualité du suivi réalisé tout au long du contrat.
Au moment de quitter l’entreprise, le salarié attend un montant et une date de paiement. Pour lui répondre, il faut distinguer les droits à régler du document qui en fait l’inventaire. Composition du solde, règles de calcul et portée de la signature : voici les repères pour comprendre cette dernière étape du contrat.
En bref
- Le solde de tout compte fait l’inventaire des sommes versées à l’occasion de la rupture
- Son contenu dépend du contrat, du motif de départ et des droits restant à régler
- La signature du reçu est facultative et ne conditionne pas le paiement
- Le délai de six mois concerne la dénonciation du reçu signé, il ne remplace pas tous les délais de recours
Qu’est-ce que le solde de tout compte ?
Le solde de tout compte est le document établi par l’employeur pour faire l’inventaire des sommes versées au salarié lors de la rupture du contrat. Lorsque le salarié le signe, il en donne reçu. C’est cette fonction que définit l’article L1234-20 du Code du travail.
Dans la conversation, « recevoir son solde de tout compte » signifie souvent recevoir un dernier virement. Le raccourci se comprend, mais il peut brouiller la lecture du dossier. Le bulletin explique les calculs et les prélèvements, le reçu récapitule les sommes versées. Quant au virement, il matérialise le paiement. Retrouver l’un ne dispense pas de vérifier les autres.
Le document doit être établi quel que soit le motif de fin de contrat, y compris en cas de démission ou de fin de CDD.
Les sommes qui figurent dans le solde de tout compte
Le dernier mois de salaire n’est qu’un point de départ. Des congés peuvent rester à indemniser ou une variable peut ne pas encore avoir été transmise. À cela s’ajoutent, selon le départ, des indemnités soumises à des conditions particulières.
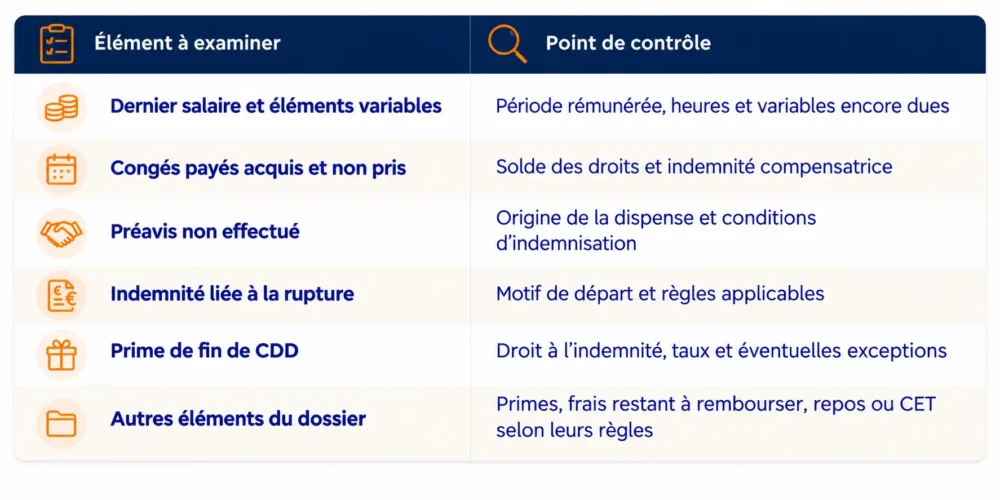
Une prime annuelle illustre bien cette logique. Le départ en cours d’année ne suffit pas à la rendre payable au prorata : il faut lire le texte qui prévoit son attribution. Un compteur de repos appelle la même attention. Sa présence dans le dossier ne dit pas, à elle seule, s’il doit être payé. Ce sont les règles du dispositif qui permettent de décider du traitement.
Deux départs ne donnent pas forcément le même solde
Deux collègues peuvent percevoir des montants très différents en quittant l’entreprise, selon le mode de rupture de leur contrat, même avec un salaire et une ancienneté proches. Une démission ne donne pas, par elle-même, droit à une indemnité de licenciement. Un départ à la retraite ou une rupture conventionnelle obéissent encore à d’autres règles. Les droits à congés restant ouverts peuvent également différer.
La fin d’un CDD appelle, elle aussi, des vérifications propres au contrat. Une indemnité de fin de contrat peut s’ajouter au salaire et aux congés, avec des exceptions selon la situation. Avant de comparer deux montants, il faut donc regarder ce qui les compose.
Comment calculer le montant à verser ?
Le calcul commence par la période restant à rémunérer, puis se poursuit avec les congés non pris et les indemnités liées au départ. Chaque élément a sa propre base de calcul : le total se construit ligne par ligne.
Fixer la date de fin du contrat et les éléments de salaire
La première donnée à stabiliser est la date de fin du contrat. Un salarié peut avoir quitté les locaux alors que son contrat se poursuit pendant un préavis non travaillé. Cette différence compte pour le dernier salaire. En cas de départ en cours de mois, le calcul doit aussi tenir compte du temps de travail et de la période concernée : une division systématique du salaire par trente ne constitue pas une méthode générale.
Le calcul doit également intégrer les éléments variables encore dus. Une commission validée par le manager ou des heures transmises tardivement doivent être rapprochées de la période à laquelle elles se rapportent. Le départ du salarié ne dispense pas de vérifier leur traitement dans la dernière paie ou, si nécessaire, lors d’une régularisation.
Vérifier les congés et le préavis
Viennent ensuite les congés acquis et non pris. Leur indemnité compensatrice suppose notamment de comparer, selon les règles applicables, le dixième et le maintien de salaire. Avant même de valoriser les jours, il faut s’assurer que le compteur est juste. Un reliquat ancien ou des droits acquis pendant une absence peuvent expliquer pourquoi le nombre attendu par le salarié diffère de celui retenu en paie.
Pour le préavis, une même absence de travail peut conduire à deux traitements. Si l’employeur dispense le salarié de l’effectuer, une indemnisation est en principe due. Si le salarié a demandé à partir plus tôt et que l’employeur a accepté, elle n’est en principe pas due, sauf disposition plus favorable. Les situations particulières de rupture doivent également être examinées. La trace de la demande ou de la décision explique donc le calcul.
En pratique
Un salarié en CDI démissionne. Son préavis se termine le 30 juin, mais l’employeur décide de le dispenser de travailler à partir du 13 juin. Le salarié quitte donc les locaux le 12, sans que cette dispense avance la date de fin du contrat. La paie doit couvrir le travail effectué jusqu’au 12 juin et prévoir une indemnité compensatrice pour la période de préavis non travaillée du 13 au 30 juin. Cette indemnité correspond à la rémunération que le salarié aurait perçue en travaillant. La décision de dispense permet de justifier ce traitement : arrêter toute rémunération au dernier jour de présence conduirait ici à un solde incomplet.
Appliquer les indemnités correspondant au départ
Les indemnités de rupture demandent une vérification distincte. Pour un CDI, l’indemnité légale de licenciement suppose notamment huit mois d’ancienneté et n’est en principe pas versée en cas de faute grave ou lourde. Il faut aussi tenir compte des dispositions plus favorables éventuellement applicables.
Pour un CDD, l’indemnité de fin de contrat est en principe fixée à 10 % de la rémunération brute totale. Un taux conventionnel de 6 % est possible avec les contreparties requises, et certains cas excluent son versement. Lorsqu’elle est due, elle est payée avec le dernier salaire.
Un montant expliqué est plus facile à vérifier qu’un total isolé. Pour les lignes qui appellent un calcul particulier, conserver la règle appliquée et les données retenues permet de répondre au salarié sans refaire toute la paie de sortie. Cette traçabilité est aussi utile lorsqu’un autre gestionnaire reprend le dossier.
Remise, paiement et signature : des étapes à distinguer
Le montant calculé, il reste à organiser la remise des documents et le versement des sommes. La signature du reçu intervient dans ce cadre, avec une portée précise pour les réclamations ultérieures.
Quand remettre le reçu et verser les sommes dues ?
Le reçu doit être tenu à disposition à la fin du contrat. L’employeur n’est pas tenu de l’envoyer systématiquement : c’est un document dit « quérable ». En cas de dispense de préavis, une remise anticipée est possible. Le refus de signer ne permet pas de retenir le paiement (Cass. soc. 14 novembre 2024).
Il faut distinguer la mise à disposition du document et l’échéance de chaque somme. Le salaire relève de sa périodicité habituelle. Certaines indemnités sont liées à la fin du contrat. Il n’existe pas un délai général d’un ou deux mois accordé pour tout régler.
Ces échéances gagnent à être expliquées au salarié avant son départ. Une personne qui sait quand ses documents seront disponibles et à quelle date le paiement interviendra peut identifier un éventuel retard. Pour la paie, cela suppose de recueillir les dernières variables suffisamment tôt : le départ physique ne doit pas interrompre la remontée des informations.
Que change la signature du salarié ?
La signature est facultative. Lorsqu’un reçu signé n’est pas dénoncé dans les six mois, il devient libératoire pour l’employeur pour les sommes qui y figurent. Le périmètre est essentiel : signer le reçu ne revient pas à renoncer à toute réclamation sur ce qui s’est passé pendant le contrat.
Le reçu est établi en deux exemplaires, dont un remis au salarié, et doit mentionner cette remise en double exemplaire. La date de signature permet de situer le début du délai de dénonciation (Cass. Soc., 20 février 2019).
Un reçu détaillé permet au salarié de comprendre ce qu’il reconnaît avoir reçu. Une formule générale selon laquelle « tous les comptes sont soldés » ne remplace pas cet inventaire. Et, côté employeur, les justificatifs de paiement doivent permettre de rapprocher le document des versements réalisés.
Comment contester un solde de tout compte ?
Le salarié peut dénoncer le reçu signé dans les six mois suivant sa signature, par lettre recommandée. La dénonciation fait perdre au reçu son effet libératoire. Elle ne donne pas, pour autant, un délai indéfini pour engager une action.
Sans reçu signé, pour une somme non couverte ou après dénonciation régulière, la prescription dépend de la nature de la demande. Les principaux repères sont trois ans pour les salaires, deux ans pour l’exécution du contrat et douze mois pour la rupture, sous réserve des régimes particuliers. Les points de départ de ces délais diffèrent : ils ne se calculent pas tous à partir de la remise du document.
Une contestation commence souvent par une question concrète : « Où sont mes derniers jours de congé ? » ou « Cette prime a-t-elle été prise en compte ? » Revenir à la ligne concernée permet d’identifier ce qui relève d’une explication, d’une correction ou d’un désaccord sur le droit lui-même. Une réponse sur le seul montant global laisse généralement la question entière.
Le dernier bulletin se prépare avant le départ
Une modification de date ou une variable transmise après la clôture peut encore changer la paie de sortie. Pour éviter que le départ interrompe les échanges utiles, les RH, le manager et la paie doivent savoir quelles informations restent à transmettre et qui les valide.
Avant de finaliser le bulletin, quatre contrôles permettent de rapprocher les éléments du dossier :
- Comparer la date de fin renseignée en paie avec les documents de rupture
- Vérifier les congés et les autres compteurs avec leur historique
- Rapprocher les variables validées des éléments intégrés au dernier bulletin
- Contrôler la cohérence entre les sommes récapitulées et les paiements effectués ou restant à réaliser
Le départ ne fait pas disparaître les informations qui arrivent plus tard : une somme encore inconnue peut nécessiter un traitement complémentaire, une question du salarié peut conduire à rouvrir le calcul. Garder un dossier lisible permet alors de répondre à partir des faits, sans dépendre de la mémoire de la personne qui a préparé le dernier bulletin.
Mélissa Darré
Avec plus de 10 ans d’expertise éditoriale, notamment chez Welcome to the Jungle et Webedia, Mélissa a longtemps décrypté le monde du travail, avant de piloter la stratégie de contenu chez Silae. Elle navigue dans tous types de projets éditoriaux, de la rédaction au podcast, en passant par la vidéo et l’événementiel, pour que chaque contenu serve vraiment ceux qui font vivre la paie et les RH au quotidien.
FAQ – Vos questions les plus fréquentes sur le solde de tout compte
Faut-il établir un solde de tout compte lors d’une rupture de période d’essai ?
Oui, la rupture de la période d’essai ne dispense pas d’établir ce document. Le solde de tout compte doit faire l’inventaire des sommes versées à la fin du contrat, même lorsque la relation de travail a été courte. Son contenu dépend des droits acquis et des conditions du départ : il ne se limite donc pas nécessairement au salaire des derniers jours travaillés.
Peut-on recevoir une somme après avoir signé son reçu pour solde de tout compte ?
Oui, certaines sommes ne sont pas encore connues au moment du départ. Une prime d’intéressement peut, par exemple, être déterminée et versée ultérieurement si le salarié remplit les conditions pour en bénéficier. La signature du reçu ne supprime pas ces droits. Il est utile de maintenir ses coordonnées à jour auprès de l’ancien employeur pour recevoir les informations correspondantes.
Les sommes du solde de tout compte sont-elles toutes imposables ?
Le traitement fiscal dépend de la nature de chaque somme. Les indemnités compensatrices de congés payés et de préavis sont imposables, tout comme la prime de précarité d’un CDD. Certaines indemnités de rupture peuvent, en revanche, bénéficier d’une exonération totale ou partielle sous conditions. Il faut donc examiner les différentes lignes du solde, plutôt que d’appliquer un traitement unique au montant total.
Le solde de tout compte peut-il retarder le début de l’indemnisation chômage ?
Certaines sommes versées au départ peuvent décaler le début de l’allocation, si le salarié y a droit. C’est notamment le cas des indemnités compensatrices de congés payés et de certaines indemnités de rupture dépassant le minimum légal. Ces différés peuvent se cumuler avec le délai d’attente applicable. Le décalage dépend donc de la composition des sommes versées, et non de la signature du reçu. France Travail communique la date de début d’indemnisation après examen du dossier.
Quels documents doivent accompagner le solde de tout compte ?
Le reçu ne constitue qu’une partie des documents de fin de contrat. L’employeur doit également tenir à disposition du salarié son certificat de travail et son attestation France Travail. Un état récapitulatif de l’épargne salariale est aussi prévu lorsque l’entreprise dispose d’un dispositif concerné. Ces documents répondent à des usages différents : disposer du reçu ne signifie donc pas que le dossier de départ est complet.
Faut-il attendre d’avoir signé le reçu pour recevoir son paiement ?
Non, le paiement ne peut pas être conditionné à la signature. Le salarié reste libre de signer ou non le reçu, sans que son refus autorise l’employeur à retenir les sommes dues. La signature concerne la portée du document et les possibilités de contestation ; elle ne crée pas le droit au paiement. Si un désaccord porte sur le montant, il convient de le distinguer de cette formalité.
Préparez le dernier bulletin avec un dossier salarié à jour
La paie de sortie s’appuie sur les informations suivies tout au long du contrat. Avec mySilae Paie, retrouvez les données du dossier salarié pour préparer le dernier bulletin et faciliter les vérifications qui l’accompagnent.