Nouveau : mySilae Contrats. Vos actes juridiques RH, générés depuis mySilae.

Suggestions de recherche
2026 : la paie passe en contrôle continu
Une automatisation qui gagne du terrain dans la production des bulletins, un contrôle qui s’exerce désormais plus régulièrement, un métier qui déplace peu à peu son centre de gravité du calcul vers la justification : plusieurs transformations de la paie se croisent en 2026. Prises une à une, chacune se serait fondue dans le paysage réglementaire. Réunies, elles pèsent sur toute une fonction. 2026 ne s’ajoute pas au calendrier comme une échéance de plus : elle oblige à revoir des habitudes qu’on croyait acquises pour de bon.
Prenons un gestionnaire de paie aguerri. Des années de bulletins fiables, des contrôles internes bien rodés, une DSN transmise dans les temps depuis sa prise de poste. Il connaît ses dossiers par cœur, devance les questions du contrôleur avant qu’elles ne soient posées, n’a jamais eu à rougir d’un redressement. Pourtant, depuis 2026, l’URSSAF peut se substituer à lui pour corriger certaines déclarations lorsqu’une anomalie signalée n’a pas été traitée dans le délai prévu. Le mécanisme laisse une (courte) fenêtre pour réagir, si bien qu’une organisation qui ne l’a pas inscrite dans son calendrier peut s’y laisser prendre.
Il ne s’agit pas d’un scénario extrême isolé : c’est le résultat d’un calendrier réglementaire chargé, où plusieurs évolutions de la paie mobilisent les équipes sur une même période, qui touchent à la fois le calcul des cotisations, le contrôle des déclarations et la façon dont les rémunérations se rattachent à leur période réelle. Chacune, isolée, aurait ressemblé à l’un de ces ajustements techniques qu’on absorbe sans y penser. Ensemble, elles redéfinissent ce qu’on attend d’un service paie. Les chiffres de l’URSSAF elle-même donnent la mesure du sujet : sur l’échantillon de DSN examinées par ses soins début 2023, une sur dix comportait au moins une anomalie en données individuelles. De quoi comprendre pourquoi les outils de détection se multiplient, bien au-delà des seuls cas de fraude.
Le mythe de la paie stable
La paie n’a jamais été un sujet tranquille. Les gestionnaires expérimentés ont vu passer les réformes de cotisations, les changements de barème, les nouvelles cases apparues sur le bulletin sans prévenir… Et ils ont toujours dû faire preuve d’une rigueur que le grand public sous-estime. Ce qui change avec 2026, ce n’est donc pas l’arrivée soudaine de la complexité : c’est son déplacement.
La conformité s’est longtemps beaucoup appuyée sur l’exactitude du bulletin final, vérifié en bout de chaîne. Elle se joue désormais plus tôt, sur la cohérence de chaque donnée qui le nourrit, mois après mois, jusqu’aux détails qu’on ne regarde presque jamais : une date d’entrée, une quotité de travail modifiée en cours de route, un jour d’absence mal requalifié. Et sur ce terrain-là, l’administration peut intervenir plus tôt et plus directement qu’avant.
Trois forces qui se recoupent
Cette bascule tient à trois évolutions qui convergent au même moment, dans le même service, souvent sur les mêmes épaules.
1 – L’automatisation, avant l’erreur
Dans un service qui traite plusieurs centaines de bulletins par cycle, les contrôles automatisés prennent une place croissante dans la vérification des bulletins. Un rattachement suspect, un coefficient mal appliqué, une convention collective mal reconnue sur un profil atypique peuvent être repérés avant la validation finale. Cette délégation déplace la question qu’un DRH se pose vraiment : jusqu’où confier la détection d’une erreur à l’outil, et qui répond quand celui-ci se trompe, ou tombe sur une situation qu’il n’a jamais rencontrée ?
2 – La conformité, sur un rythme plus serré
La conformité cesse d’être un rendez-vous ponctuel pour s’inscrire dans un suivi plus régulier. Le cycle de paie ne se referme plus avec l’envoi de la DSN en début de mois : il se prolonge, avec des comptes-rendus à décrypter, des anomalies à traiter, parfois des oppositions à motiver dans des délais qui laissent peu de marge. Une prime mal rattachée, un changement de temps de travail oublié dans une fiche salarié… Une erreur qui pouvait hier dormir plusieurs mois sans être vue a aujourd’hui de meilleures chances de refaire surface en quelques semaines.
3 – La définition du métier, de la saisie à la preuve
Quand une part du calcul se fiabilise d’elle-même et que le contrôle s’exerce plus régulièrement, le rôle du gestionnaire de paie ne s’allège pas : il se déplace. Argumenter un choix de paramétrage devant la direction, rédiger une note pour expliquer un écart aux équipes RH, former une nouvelle recrue à des situations que le métier connaissait moins jusqu’ici… Ces tâches donnent davantage de visibilité aux compétences d’analyse et d’explication du gestionnaire.
Ces trois forces ne s’additionnent pas, elles s’attisent mutuellement : une automatisation mal calibrée laisse filer une anomalie qui déclenche un contrôle ; un contrôle mal anticipé dévore un temps que l’équipe n’a pas, précisément parce qu’elle n’a pas eu le loisir de monter en compétence sur ces nouvelles exigences.
La préparation fait la différence
Face aux mêmes textes, toutes les entreprises ne partent pas avec les mêmes atouts. Certaines découvriront l’anomalie dans un compte-rendu URSSAF qu’elles n’auront pas examiné à temps, ou dans une correction qui aura modifié des droits sans qu’elles aient pu s’y opposer dans le délai imparti : il leur faudra alors reconstituer, justifier, s’expliquer. Un exercice coûteux, en temps comme en crédibilité.
D’autres auront pris les devants : un logiciel mis à jour avant l’entrée en vigueur des nouvelles règles, des fiches salariés tenues à jour, une équipe déjà familière des comptes-rendus de contrôle. Pour elles, l’équipe peut concentrer ses efforts sur les difficultés qui subsistent plutôt que sur l’urgence.
Ce qui distingue le plus ces trajectoires n’est pas tant la taille de l’entreprise que sa capacité à anticiper. Cette dernière permet de mieux mobiliser les moyens dont chacune dispose, quels qu’ils soient.
Un changement qui s’installe
Des marges de manœuvre subsistent : des délais pour corriger, des fenêtres de tolérance avant que les nouvelles règles ne deviennent pleinement opposables. Mais ce répit est plus étroit qu’il n’y paraît, et l’immobilisme n’a rien d’un choix neutre : c’est une facture qu’on se contente de reporter, intérêts compris.
Ce qui se joue en 2026 est une évolution de fond, appelée à durer, plutôt qu’un pic ponctuel à traverser avant un retour au calme. Le contrôle de la paie revient plus régulièrement, et c’est la donnée qui l’alimente, plus que le bulletin lui-même, qui en devient le véritable point d’attention. La paie ne reflète plus seulement l’organisation, elle en devient le relevé de conformité. Les entreprises qui s’organisent pour la fiabiliser en amont seront les mieux placées pour aborder les échéances suivantes.
Mélissa Darré
Avec plus de 10 ans d’expertise éditoriale, notamment chez Welcome to the Jungle et Webedia, Mélissa a longtemps décrypté le monde du travail, avant de piloter la stratégie de contenu chez Silae. Elle navigue dans tous types de projets éditoriaux, de la rédaction au podcast, en passant par la vidéo et l’événementiel, pour que chaque contenu serve vraiment ceux qui font vivre la paie et les RH au quotidien.
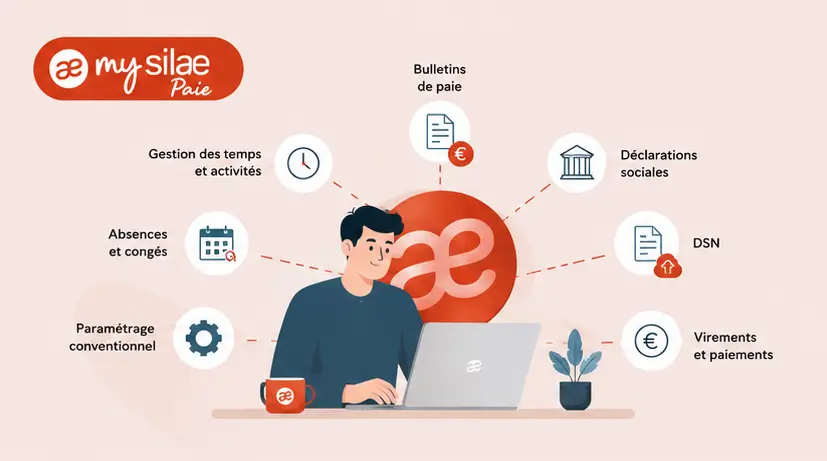
En 2026, la paie ne pardonne plus l’approximation
RGDU, DSN de substitution, fait générateur… Trois réformes simultanées, un seul outil pour les absorber sans friction. Découvrez comment mySilae Paie automatise les mises à jour réglementaires et sécurise vos déclarations.