Nouveau : mySilae Contrats. Vos actes juridiques RH, générés depuis mySilae.

Suggestions de recherche
Épargne salariale : la promesse collective à l’épreuve des versements réels
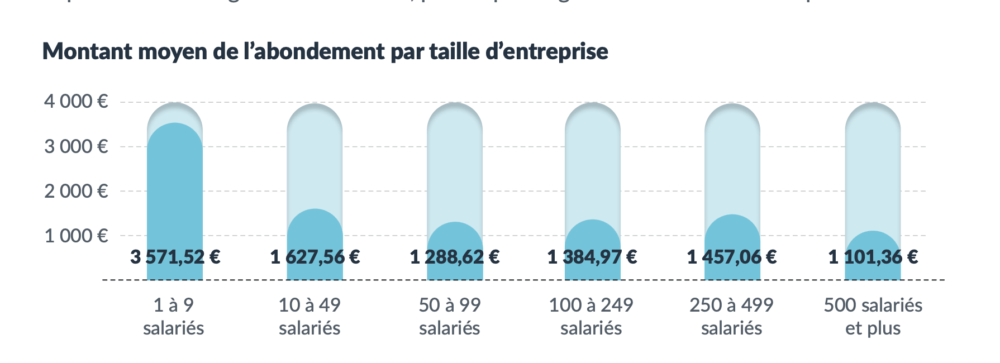
Dans les TPE, l’épargne salariale semble presque invisible : seuls 2,54 % des salariés ont bénéficié d’un versement repéré dans leur paie sur la période étudiée. Pourtant, lorsqu’un abondement est versé, son montant moyen atteint 3 571 euros. Peu de bénéficiaires, mais des sommes parfois importantes : que raconte ce contraste sur la manière dont la valeur est réellement partagée ?
L’épargne salariale porte une promesse simple : associer les salariés aux résultats de l’entreprise. Mais entre l’existence d’un dispositif et ce que chacun perçoit effectivement, plusieurs étapes peuvent changer la donne. Notre nouveau Baromètre social permet de regarder ce qui apparaît sur les bulletins de paie. Et de poser deux questions que l’on confond souvent : combien de personnes bénéficient d’un versement et combien reçoivent celles qui en bénéficient ?
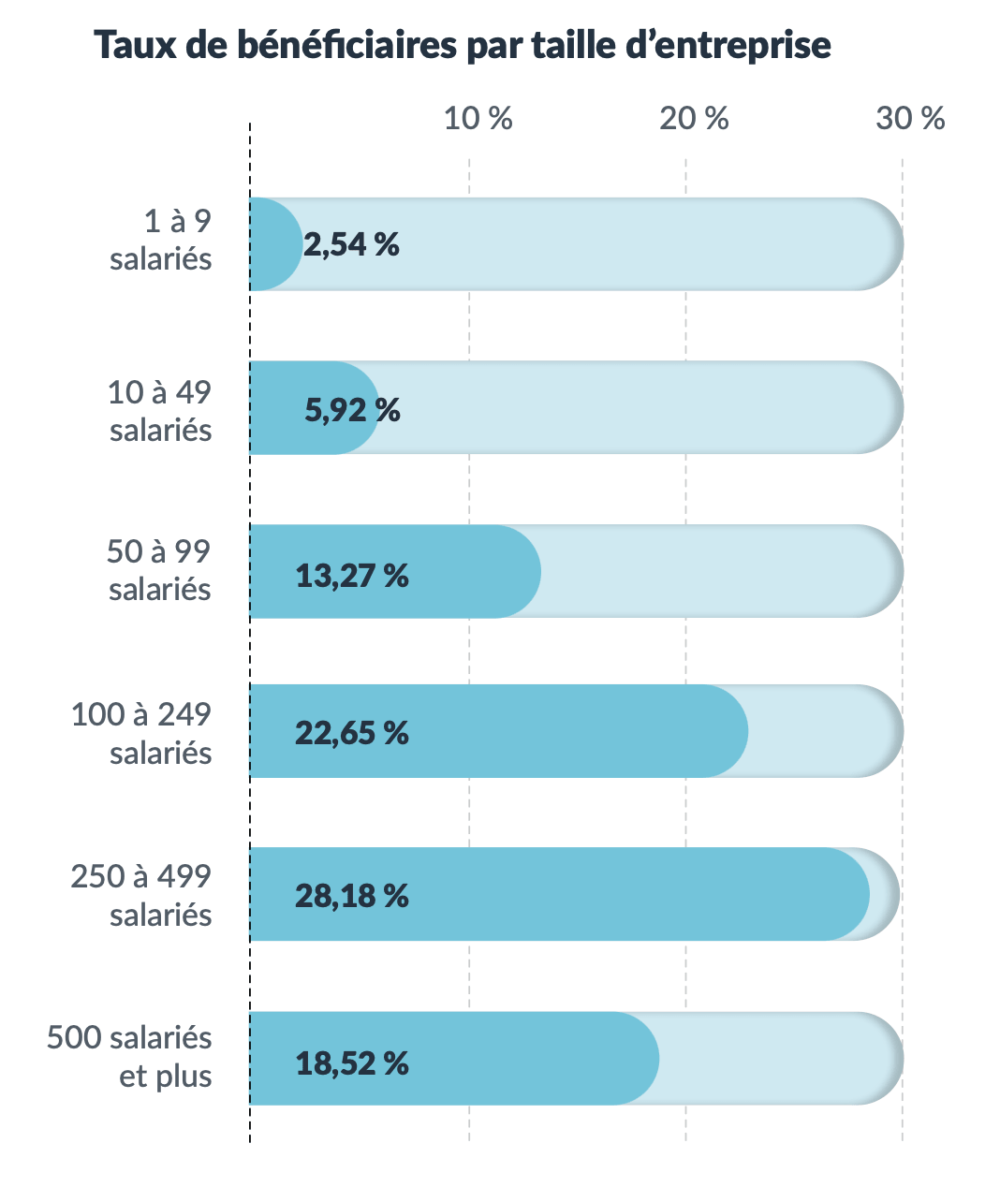
2,54 % contre 28,18 % : l’accès change avec la taille de l’entreprise
L’écart saute aux yeux. Dans les entreprises de 1 à 9 salariés, 2,54 % des salariés ont bénéficié d’un versement d’épargne salariale identifié par le Baromètre. Dans celles de 250 à 499 salariés, cette proportion atteint 28,18 %. Un taux plus de onze fois supérieur.
Entre ces deux extrêmes, la progression raconte aussi quelque chose de la vie des entreprises. Le taux passe de 5,92 % entre 10 et 49 salariés à 13,27 % entre 50 et 99 salariés, puis grimpe à mesure que les structures grandissent. Il redescend toutefois à 18,52 % dans les entreprises de 500 salariés et plus. La taille compte, sans dessiner pour autant une courbe parfaitement régulière.
Les obligations liées à certains seuils d’effectif contribuent à expliquer cette évolution. Mais une règle ne déclenche pas automatiquement un versement sur chaque bulletin. Un dispositif peut être en place sans produire de somme pour tous les salariés, ni chaque année.
À retenir
Le baromètre mesure ici les flux employeurs visibles sur les bulletins de paie : intéressement, participation et abondement. Il ne dit rien du patrimoine accumulé par les salariés, ni de leurs versements volontaires sur les plans d’épargne. Un taux de 2,54 % ne signifie pas que 97 % des salariés de TPE n’ont aucune épargne, mais que très peu reçoivent un versement de leur employeur.
Ce qui peut contribuer à l’écart
Plusieurs mécanismes se combinent :
- L’effet de seuil réglementaire : sous 50 salariés, la participation n’est pas obligatoire et l’intéressement reste facultatif. Dès que le seuil est franchi, la dynamique s’accélère : le taux passe de 5,92 % à 13,27 %.
- L’absence de fonction RH ou financière : comme le rappelle Julien Jacquemin, CEO de Gedeon, mettre en place un dispositif demande du temps, de l’information et un minimum d’expertise. Quand on dirige une entreprise de trois salariés, ce n’est généralement pas la priorité.
- La complexité perçue : pour un dirigeant de TPE, c’est une règle supplémentaire à comprendre et un dispositif à mettre en œuvre. La loi de 2023 va dans le bon sens, mais son périmètre reste limité. Imposer un cadre ne garantit pas que des sommes significatives soient effectivement distribuées chaque année.
Dans les TPE, peu de bénéficiaires, mais un abondement moyen élevé
Si l’on passe de la fréquence des versements à leur montant, le tableau change. Parmi les bénéficiaires d’un abondement, la moyenne atteint 3 571,52 euros dans les TPE, contre 1 101,36 euros dans les entreprises de 500 salariés et plus.
La tentation serait d’y voir une plus grande générosité des petites structures. Mais le premier chiffre rappelle combien les bénéficiaires y sont peu nombreux. À l’échelle de l’ensemble des rémunérations, l’épargne salariale représente 0,65 % dans les TPE, contre 3,47 % dans les entreprises de 250 à 499 salariés. Des montants élevés pour quelques personnes ne racontent donc pas la même histoire qu’une large diffusion au sein de l’entreprise.
Reste une question : qui reçoit ces abondements dans les TPE ? Les données agrégées ne permettent pas de le déterminer entreprise par entreprise. Le dispositif peut parfois être utilisé par un cercle restreint de bénéficiaires, dont le dirigeant lorsqu’il y est éligible. Et pour profiter d’un abondement lié à un versement personnel, encore faut-il pouvoir mettre de l’argent de côté.
C’est peut-être là que se joue le paradoxe le plus concret : les règles s’adressent à un collectif, mais tous ses membres n’ont pas la même possibilité d’en tirer parti.
En pratique
Imaginons une TPE de huit salariés dans laquelle deux salariés alimentent un plan d’épargne et reçoivent chacun 3 500 € d’abondement. Les six autres ne reçoivent aucun abondement.
- Abondement moyen par bénéficiaire : 3 500 €
- Part des salariés bénéficiaires : 25 %
La moyenne, flatteuse, masque un accès très concentré. C’est le même mécanisme que celui d’un taux d’augmentation presque identique entre femmes et hommes qui ne dit rien des écarts de départ : un indicateur isolé peut cacher la réalité qui le structure.
Le contrat et la rémunération dessinent une autre ligne de partage
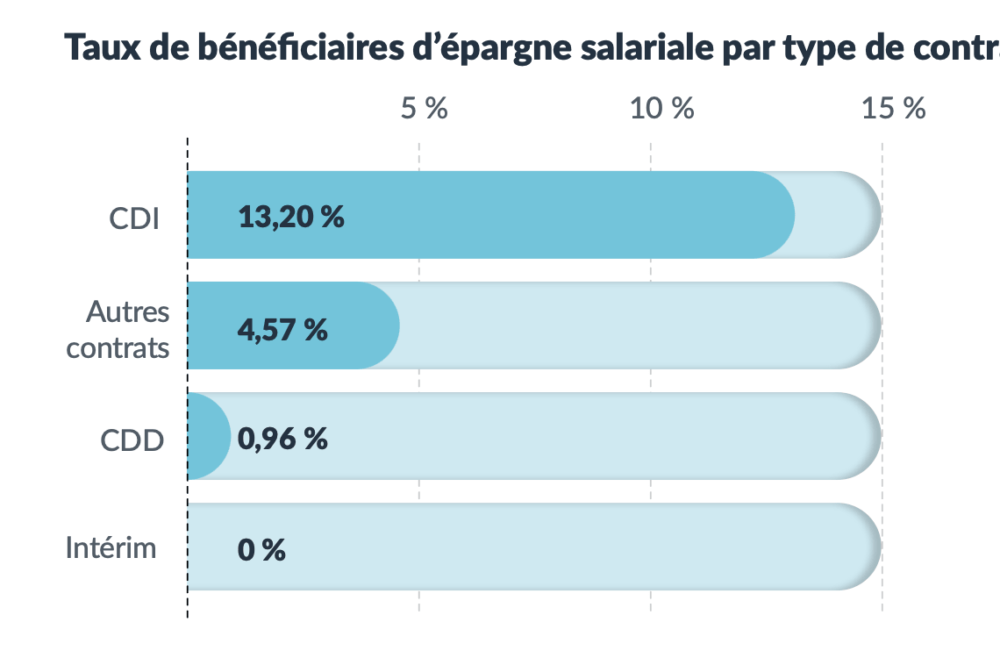
La taille de l’entreprise ne résume pas, à elle seule, les écarts observés. Le Baromètre repère un versement chez 13,20 % des salariés en CDI, contre 0,96 % des salariés en CDD. Le CDD n’exclut pourtant pas, par principe, le bénéfice de l’épargne salariale. La durée du contrat, les éventuelles conditions d’ancienneté et les secteurs où se concentrent les contrats courts peuvent contribuer à expliquer cette différence. Derrière les deux pourcentages, il faut donc aussi regarder les parcours d’emploi.
Même contraste selon la qualification : 17,95 % des cadres bénéficient d’un versement, contre 6,35 % des employés. Et parmi les bénéficiaires, le montant médian perçu par les cadres atteint 2 513,77 euros, contre 1 150,17 euros pour les ouvriers. Enfin, la part de salariés recevant un versement passe de 3 % sous 1 500 euros mensuels en équivalent temps plein à 20,35 % au-delà de 4 000 euros.
Ces chiffres dessinent une tendance nette : les versements apparaissent plus souvent sur les bulletins de salariés déjà mieux rémunérés. Le Baromètre ne permet pas d’en isoler une cause unique. Il donne, en revanche, une raison solide d’examiner ensemble les règles de répartition, la stabilité des contrats et la possibilité réelle, pour chacun, d’épargner.
Pour les RH, regarder au-delà de l’accord signé
Un accord existe. C’est un point de départ, pas encore une photographie du partage de la valeur dans l’entreprise. La question suivante est plus exigeante : que produit-il concrètement pour les salariés ?
Quelques vérifications peuvent changer la lecture du dispositif :
- Quelle part des salariés reçoit effectivement un versement ?
- Cette part varie-t-elle selon le contrat, la catégorie professionnelle ou le niveau de salaire ?
- Que montrent les montants médians, au-delà de la seule moyenne ?
- L’accès à l’abondement dépend-il d’un versement personnel que certains salariés ne peuvent pas facilement réaliser ?
Aucune de ces questions ne suppose que toutes les entreprises versent les mêmes sommes. Elles permettent de comprendre à qui va l’effort consenti et ce que signifie, dans les faits, « partager la valeur ».
Un indicateur utile, à lire avec discernement
Les données de paie offrent aux directions RH un outil de pilotage inédit : situer précisément leur propre organisation, au-delà des moyennes nationales habituellement citées. Les TPE y révèlent un cas d’école. Un dispositif accessible en droit peut rester rare en pratique, et un montant élevé peut cacher un accès étroit.
L’épargne salariale se présente comme un avantage collectif. Les bulletins de paie invitent à prolonger cette promesse jusqu’à sa dernière étape : les sommes effectivement reçues et les personnes qui les reçoivent.
Mélissa Darré
Avec plus de 10 ans d’expertise éditoriale, notamment chez Welcome to the Jungle et Webedia, Mélissa a longtemps décrypté le monde du travail, avant de piloter la stratégie de contenu chez Silae. Elle navigue dans tous types de projets éditoriaux, de la rédaction au podcast, en passant par la vidéo et l’événementiel, pour que chaque contenu serve vraiment ceux qui font vivre la paie et les RH au quotidien.
Derrière le partage de la valeur, que montrent les bulletins de paie ?
Les écarts d’épargne salariale ne sont qu’une partie de l’histoire. À partir de plus de 8 millions de bulletins traités chaque mois, le nouveau Baromètre social Silae explore aussi les différences de couverture en santé et en prévoyance selon les entreprises et les salariés.