
Suggestions de recherche
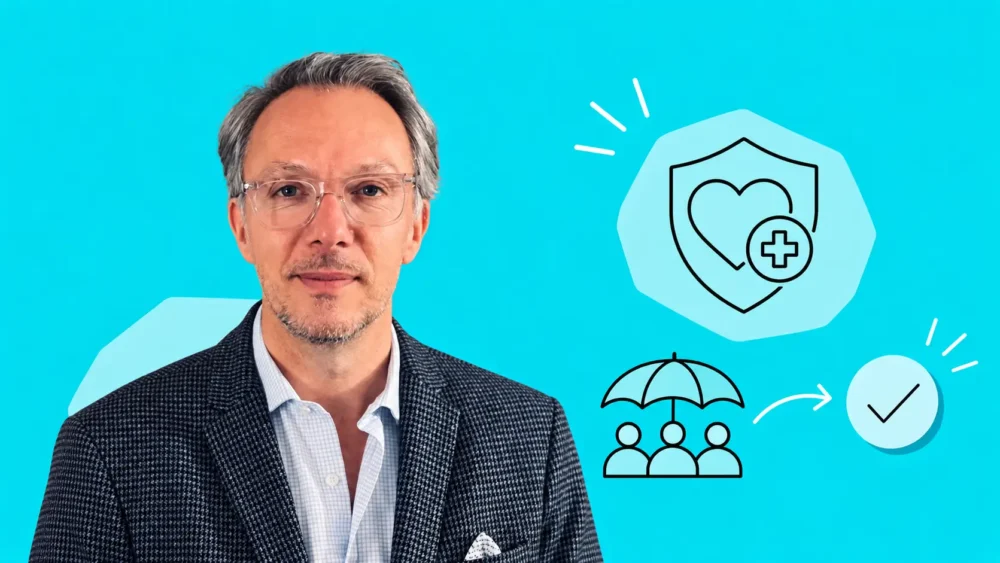
Matthieu Stankowiak : « Les entreprises ne regardent plus seulement ce que leur régime coûte, mais aussi ce qu’il protège »
Directeur du Réseau Commercial et des Relations Extérieures de CNP Assurances, Matthieu Stankowiak accompagne au quotidien les entreprises dans leurs politiques de protection sociale. Face aux données du baromètre, il invite à dépasser la seule lecture comptable des taux de couverture : ce qui distingue une bonne protection n’est plus seulement le taux de financement affiché, mais la continuité des droits et la qualité des garanties dans le temps. Une exigence qui, selon lui, dépassera bientôt les seules frontières du contrat de travail.
Le baromètre Silae révèle qu’en matière de complémentaire santé, près d’un salarié couvert sur deux perçoit une participation employeur cantonnée entre 50 % et 54,9 %, à peine plus que le plancher légal. Le seuil réglementaire de 2016 est-il devenu, de fait, un plafond ?
Matthieu Stankowiak : Depuis 2016, les 50 % sont devenus un repère à la fois réglementaire, budgétaire et conventionnel. Mais ce taux ne suffit pas à mesurer la qualité de la protection. Certaines entreprises financent la moitié d’un panier minimal, quand d’autres prennent en charge 50 % d’une couverture bien plus complète, avec de meilleures garanties en optique ou en dentaire, la couverture de la famille, ou encore des services associés comme la téléconsultation ou l’aide aux aidants.
Ce sont ces paramètres, bien plus que le seul taux de financement, qui traduisent les vrais choix de l’entreprise. Dans mes échanges, j’observe que la protection sociale prend une place croissante dans les réflexions sur l’attractivité, la fidélisation et la rémunération globale.
Les TPE financent proportionnellement davantage la complémentaire santé que les entreprises de 100 à 249 salariés, mais leur contribution reste plus faible en euros. Comment lire ce paradoxe ?
Ces moyennes ne traduisent pas uniquement un effet de taille. L’effort consenti dépend aussi du niveau des garanties, du secteur d’activité, des obligations conventionnelles ou du profil des salariés couverts. Une entreprise de la métallurgie, de la restauration ou relevant de Syntec n’est pas confrontée aux mêmes paramètres.
Il faut donc manier avec prudence les comparaisons fondées sur un seul montant ou pourcentage : les TPE peuvent consacrer une part plus importante à la complémentaire santé, tout en disposant de marges budgétaires plus contraintes.
« Une dispense peut notamment éviter une double couverture. Elle ne doit pas conduire à conclure que le salarié est nécessairement dépourvu de complémentaire santé. »
86 % des salariés en CDI sont couverts par leur employeur, contre seulement 49 % en CDD selon le baromètre Silae. Doit-on y voir une vraie zone de non-protection ou un simple effet des règles de dispense ?
Il faut d’abord distinguer l’absence d’affiliation au régime de l’employeur de l’absence de complémentaire santé. Certains salariés en CDD bénéficient, sous conditions, d’une dispense lorsqu’ils disposent déjà d’un contrat individuel, sont couverts par leur conjoint ou leurs parents, ou relèvent d’un autre dispositif. Une dispense peut notamment éviter une double couverture. Elle ne doit pas conduire à conclure que le salarié est nécessairement dépourvu de complémentaire santé.
Le système reste néanmoins plus simple pour les parcours stables que pour ceux qui alternent contrats courts, interruptions ou employeurs multiples. Le principal enjeu est la continuité effective de la protection dans ces trajectoires professionnelles plus fragmentées.
Les salariés à temps partiel consacrent proportionnellement davantage de leur salaire à leur complémentaire santé. Est-ce un angle mort du système ?
C’est un point de vigilance important en matière d’accessibilité économique. Lorsqu’elle est forfaitaire et peu liée au temps de travail, la cotisation pèse mécaniquement davantage dans le budget d’un salarié travaillant dix heures par semaine que dans celui d’un temps plein.
Il est donc utile de raisonner en taux d’effort réel qu’en montant de cotisation. La participation patronale, les mécanismes de solidarité et l’architecture des garanties sont autant de paramètres qui peuvent être examinés dans le cadre du dialogue social.
« Il ne faut donc pas moins de mutualisation, mais une mutualisation plus continue, plus lisible et plus préventive. »
Avec un taux de couverture de 67,78 %, les moins de 30 ans affichent le score le plus faible, toutes tranches d’âge confondues. Faut-il y voir un effet générationnel ou un autre symptôme ?
Je serais prudent avant d’y voir un effet strictement générationnel. Les moins de 30 ans sont aussi davantage présents en CDD, à temps partiel ou dans des secteurs où l’affiliation est plus faible. Pour isoler le seul effet de l’âge, il faudrait comparer des salariés à statut, temps de travail et secteur équivalents.
Le début de carrière s’accompagne aussi de parcours plus discontinus. Certains jeunes restent aussi couverts par leurs parents ou leur conjoint. S’y ajoute un enjeu de compréhension : quand on recourt peu aux soins, la protection sociale peut sembler plus lointaine. Ces caractéristiques peuvent contribuer à l’écart, sans que les données seules permettent d’en établir les causes.
Qu’est-ce qui a le plus changé ces dernières années dans les attentes des entreprises concernant la santé ?
Les entreprises ne regardent plus seulement ce que leur régime coûte, mais aussi ce qu’il protège. La conformité s’inscrit désormais dans une approche globale de la santé et de la protection des salariés : progression des arrêts de travail, enjeux de santé mentale, maladies chroniques, vieillissement des actifs, aidance… Avec l’allongement des carrières, le maintien en emploi et l’accompagnement des salariés expérimentés deviennent aussi des enjeux croissants.
Elles attendent donc davantage qu’un simple remboursement ou une indemnisation. Elles recherchent de la prévention, de l’accompagnement, des services tangibles, des dispositifs facilitant le retour au travail. L’enjeu pour l’assureur est de concilier trois impératifs : une protection utile pour le salarié, un coût maîtrisable pour l’entreprise et un équilibre technique durable pour l’assureur.
À cinq ans, quel sera selon vous le principal défi du modèle français de prévoyance collective ?
À mes yeux, le principal défi sera de préserver la solidarité du modèle collectif tout en renforçant trois dimensions : la continuité des droits, la lisibilité des garanties et la soutenabilité financière pour l’ensemble des acteurs. Déplacer la dépense entre la Sécurité sociale, l’employeur, le salarié et l’assureur ne suffit pas, en soi, à réduire les risques ou leur coût global.
L’enjeu est de mieux coordonner les interventions, de renforcer la prévention et de préserver un modèle collectif et solidaire alors que les carrières deviennent plus mobiles et fragmentées. Cela pose notamment la question de la continuité des droits quand les salariés changent davantage d’entreprise ou connaissent des périodes de césure. Il ne faut pas moins de mutualisation, mais une mutualisation plus continue, plus lisible et plus préventive.
Laure Girardot
Journaliste indépendante spécialisée RH, management et qualité de vie au travail, Laure connaît ces sujets de l’intérieur : elle a d’abord exercé en conseil et change management avant de prendre la plume. Elle signe enquêtes, reportages et analyses pour le Parisien, Courrier Cadres, Maddyness, et des entreprises qui veulent donner du fond à leur prise de parole. Sur le blog de Silae, elle explore les grandes mutations qui redessinent le travail : nouvelles pratiques RH, évolutions réglementaires, enjeux managériaux…
Complémentaire santé : que révèlent les données de paie ?
Participation employeur, différences selon les profils de salariés, continuité de la protection… Retrouvez les données du baromètre Silae qui éclairent cet entretien et prolongent la réflexion dans notre livre blanc.