Nouveau : mySilae Contrats. Vos actes juridiques RH, générés depuis mySilae.

Suggestions de recherche
Note de frais : ce qui se joue derrière un remboursement
Une note de restaurant, un trajet chez un client, une nuit d’hôtel avancée par un salarié : le remboursement semble souvent aller de soi. Pourtant, une dépense validée par un manager n’est pas nécessairement prête à être payée. Il faut encore savoir ce qu’elle couvre, comment elle sera traitée en paie et ce que l’entreprise pourra produire si l’URSSAF lui demande de l’expliquer.
C’est toute la particularité de la note de frais : derrière une demande de remboursement assez simple pour le salarié, plusieurs décisions se succèdent. Voici les règles à connaître pour ne pas confondre frais professionnel, montant remboursé et exonération de cotisations.
En bref
- Une note de frais sert à déclarer et documenter des dépenses engagées pour le travail
- Les frais professionnels exposés dans l’intérêt de l’employeur sont à sa charge. Leur remboursement ne se confond pas avec le salaire
- L’entreprise peut rembourser des dépenses réelles justifiées ou verser, dans les cas prévus, une allocation forfaitaire
- Les limites publiées par l’URSSAF concernent l’exonération des forfaits, elles ne fixent pas un montant maximal de remboursement au réel
Qu’est-ce qu’une note de frais ?
Une note de frais est le document, papier ou numérique, par lequel un salarié déclare des dépenses qu’il a engagées dans le cadre de son activité afin d’en demander le remboursement : transport pour une mission, repas pendant un déplacement, nuit d’hôtel ou achat nécessaire à son travail… Elle permet de rapprocher chaque dépense de son motif professionnel et des pièces qui l’établissent.
La nuance est utile : la note de frais est une demande de remboursement ; les frais professionnels sont les dépenses qu’elle retrace. Si le salarié utilise une carte d’entreprise, la dépense n’a plus à lui être remboursée, mais son motif et son justificatif doivent toujours être conservés.
Une dépense effectuée pendant les heures de travail n’est pas automatiquement professionnelle. Prenons un repas : un déjeuner habituel, un repas pris en déplacement et un repas avec un client ne se justifient pas de la même manière. L’intitulé « restaurant » sur un reçu ne dit ni pourquoi la dépense a été engagée, ni quelle règle appliquer.
Quels frais l’employeur doit-il rembourser ?
Les frais qu’un salarié justifie avoir exposés pour les besoins de son activité et dans l’intérêt de l’employeur sont à la charge de ce dernier. Ils ne peuvent pas être absorbés par le salaire. Un remboursement forfaitaire peut être prévu, à condition notamment de ne pas être manifestement disproportionné au regard des frais réellement engagés et de préserver la rémunération minimale du travail.
La politique de frais donne un cadre commun à cette obligation. Elle précise les dépenses concernées, les modalités de validation, les justificatifs attendus, les plafonds internes éventuels et le rythme des remboursements. Elle aide aussi à éviter qu’une même dépense soit prise en charge deux fois.
Une distinction doit rester claire : le plafond fixé par l’entreprise organise ce qu’elle accepte de rembourser selon sa politique ; la limite publiée par l’URSSAF détermine, dans les situations prévues, ce qui peut être exonéré de cotisations pour une allocation forfaitaire. Les deux ne répondent pas à la même question.
Deux questions distinctes se posent pour une même dépense : combien l’entreprise doit-elle ou décide-t-elle de rembourser ? Et quelle part peut être exclue de l’assiette des cotisations ? La réponse à la seconde dépend du mode de remboursement et des preuves disponibles.
Remboursement au réel ou au forfait : quelle différence ?
Deux notes de frais portant sur un même type de dépense peuvent recevoir des traitements différents. Tout dépend de ce que l’entreprise rembourse et de ce qu’elle peut démontrer.
Le remboursement au réel : la preuve de la dépense
Le salarié est remboursé des dépenses effectivement engagées. L’employeur doit pouvoir produire les justificatifs correspondants et établir que les frais supplémentaires étaient nécessaires à l’activité professionnelle. Lorsqu’il s’agit bien de frais professionnels remboursés au réel, le plafond d’exonération prévu pour une allocation forfaitaire ne limite pas le remboursement.
L’allocation forfaitaire : la preuve de la situation
L’entreprise verse un montant prédéfini, par exemple une indemnité de repas lors d’un déplacement répondant aux conditions prévues. Lorsque le forfait respecte la limite applicable, elle n’a pas à produire la facture de chaque repas pour bénéficier de l’exonération. Elle doit néanmoins pouvoir démontrer que le salarié se trouvait dans la situation professionnelle justifiant le versement. Les limites et leurs conditions varient selon le type de frais et sont publiées par l’URSSAF.
Et si le forfait dépasse sa limite d’exonération ? La fraction supplémentaire peut encore être exclue de l’assiette des cotisations si l’employeur justifie les dépenses professionnelles correspondantes. Sans ces justificatifs, le dépassement appelle un traitement social adapté. Et si la situation professionnelle donnant droit au forfait n’est pas établie, l’allocation peut être soumise à cotisations dès le premier euro.
En pratique
Un salarié est contraint de déjeuner au restaurant pendant une mission. L’entreprise peut lui verser une indemnité forfaitaire, soumise aux conditions et à la limite d’exonération de cette situation, ou rembourser le montant réellement payé sur justificatif. Dans les deux cas, elle doit pouvoir expliquer pourquoi ce repas constitue une dépense professionnelle. Le barème du forfait ne devient pas un plafond pour la facture remboursée au réel.
Les six questions à se poser avant de rembourser
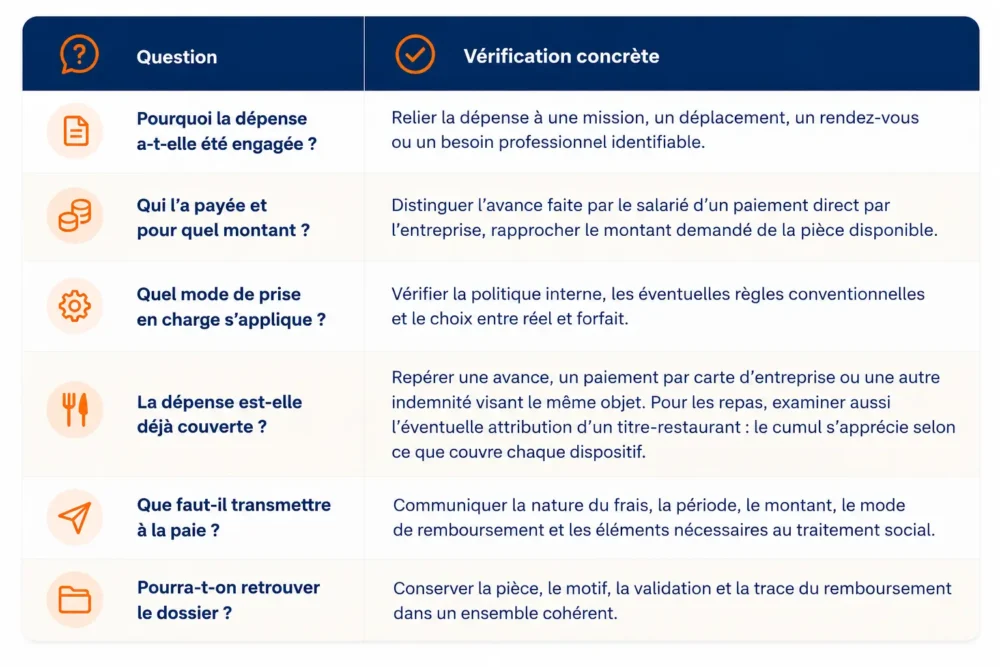
Un ticket de carte bancaire, par exemple, atteste un paiement mais indique rarement le détail de ce qui a été acheté. Pour rembourser une dépense au réel, une facture ou une note suffisamment détaillée permet de relier la somme versée à son objet.
Le manager valide le besoin professionnel ; la comptabilité et la paie ont besoin, elles, des informations qui permettent d’établir le paiement et le traitement social. Ce partage des rôles mérite d’être prévu dans le circuit de validation, surtout si les remboursements ne passent pas tous par la paie.
Repas, déplacements, télétravail : où se situent les points de vigilance ?
Les repas
Il faut distinguer le repas habituel, le déplacement sans obligation de restaurant, le déplacement imposant de manger au restaurant et la restauration sur le lieu de travail liée à des contraintes particulières d’organisation ou d’horaires. Ces situations n’ouvrent pas droit aux mêmes limites forfaitaires. Éviter aussi de prendre deux fois en charge une même dépense : un titre-restaurant et une indemnité de déplacement peuvent toutefois avoir des objets distincts selon les circonstances et les règles applicables (Cour cass. 4 février 2015).
Les déplacements avec un véhicule personnel
Conserver la date, le motif, le trajet et la distance parcourue. Pour l’exonération d’une indemnité kilométrique forfaitaire, le texte renvoie au barème publié par l’administration fiscale. Les trajets habituels domicile-travail relèvent de règles spécifiques : ne pas les assimiler automatiquement à un déplacement professionnel.
Le télétravail
Les frais professionnels peuvent être remboursés sur la base des dépenses justifiées ou, pour certaines catégories de frais, par une allocation forfaitaire. La limite majorée de ce forfait suppose qu’il soit prévu par une convention collective de branche, un accord professionnel ou interprofessionnel, ou un accord de groupe : la seule existence d’une charte de télétravail ne suffit pas à appliquer cette limite.
De la validation à la paie : comment garder le fil ?
Une note approuvée n’est pas encore un dossier terminé. Si le remboursement passe par la paie, il faut distinguer le montant versé au titre des frais et, le cas échéant, la fraction soumise à cotisations. Si le salarié est remboursé par un autre circuit, la comptabilité et la paie doivent quand même disposer des informations nécessaires au suivi et au traitement social. Le mode de paiement ne décide pas de l’exonération.
Pour faciliter les remboursements et éviter que les salariés avancent durablement les sommes, la politique interne gagne à fixer une fréquence de dépôt et de paiement, ainsi qu’une procédure pour les dépenses importantes ou les justificatifs manquants.
Les justificatifs comptables doivent être conservés dix ans à compter de la clôture de l’exercice. Les retrouver rapidement, avec la note et sa validation, est aussi important que les avoir collectés au départ.
Mélissa Darré
Avec plus de 10 ans d’expertise éditoriale, notamment chez Welcome to the Jungle et Webedia, Mélissa a longtemps décrypté le monde du travail, avant de piloter la stratégie de contenu chez Silae. Elle navigue dans tous types de projets éditoriaux, de la rédaction au podcast, en passant par la vidéo et l’événementiel, pour que chaque contenu serve vraiment ceux qui font vivre la paie et les RH au quotidien.
Un employeur peut-il refuser une note de frais ?
Il peut demander des précisions ou refuser une dépense qui n’a pas de caractère professionnel. En revanche, des frais justifiés, exposés pour les besoins de l’activité et dans son intérêt, restent à sa charge. La politique interne organise leur prise en charge ; elle ne fait pas disparaître ce principe.
Un salarié doit-il toujours avancer ses frais professionnels ?
Non. L’employeur doit prendre en charge les frais engagés pour les besoins de l’activité, mais il peut organiser cette prise en charge de plusieurs façons : paiement direct, carte d’entreprise, avance ou remboursement après la dépense. Lorsqu’une mission suppose des frais importants, prévoir le mode de paiement en amont évite de faire peser durablement leur financement sur le salarié. Les modalités particulières prévues par la convention collective ou la politique de frais doivent également être vérifiées.
Peut-on rembourser un frais sans facture ?
Un forfait peut être exonéré sans facture de chaque dépense, à condition de respecter les règles applicables et de prouver la situation professionnelle qui le justifie. Pour un remboursement au réel, l’employeur doit pouvoir produire les justificatifs des dépenses engagées.
Une note de frais doit-elle passer par la fiche de paie ?
Le remboursement peut être organisé via la paie ou par un autre circuit de paiement. Dans les deux cas, il faut documenter son traitement social. Lorsqu’il est versé via la paie, le montant remboursé et une éventuelle fraction soumise à cotisations doivent être traités dans les rubriques adaptées.
La validation d’un manager suffit-elle si la dépense dépasse la politique de frais ?
Non. Le manager peut confirmer l’utilité professionnelle d’une dépense, mais son approbation ne vaut ni dérogation automatique aux règles internes ni validation de son exonération sociale. Il faut vérifier qui est habilité à autoriser le dépassement, en conserver le motif, puis déterminer séparément le traitement du remboursement. Un plafond interne de remboursement et une limite Urssaf d’exonération d’un forfait sont deux choses différentes.
Que faire si le justificatif d’une note de frais a été perdu ?
Il faut d’abord chercher un duplicata ou d’autres éléments permettant d’établir la nature, le montant et le motif professionnel de la dépense. Pour un remboursement au réel, l’employeur doit pouvoir produire les justificatifs correspondants ; leur absence peut fragiliser l’exonération en cas de contrôle. La collecte et la conservation des pièces doivent donc être organisées par l’entreprise dès la validation, plutôt que dépendre de ce que le salarié pourra retrouver plus tard. Les pièces justificatives comptables se conservent dix ans à compter de la clôture de l’exercice.
Maintenir le cap du justificatif au remboursement
Collecter une pièce ne suffit pas si son motif, sa validation et son traitement en paie se retrouvent dans des outils séparés. mySilae Expense permet de saisir les dépenses au fil de l’eau, de centraliser les justificatifs, d’organiser leur validation et de relier le remboursement à la paie.